六步审计:从账单到决策
整个审计就是六步。
第一步:选一个有代表性的运单群组。选一个能反映你真实结构的样本:60 到 90 天里,覆盖头部 SKU、各 zone、各服务、各仓库节点的几百张面单。别审计平均值,审计分布。平均值会把让你花最多钱的离群值藏起来。
第二步:把规则书面要来。索取费率规则、加价政策、附加费表,以及调整、作废、退款、索赔的既定流程。如果 3PL 拿不出来,这就是你的第一条发现。
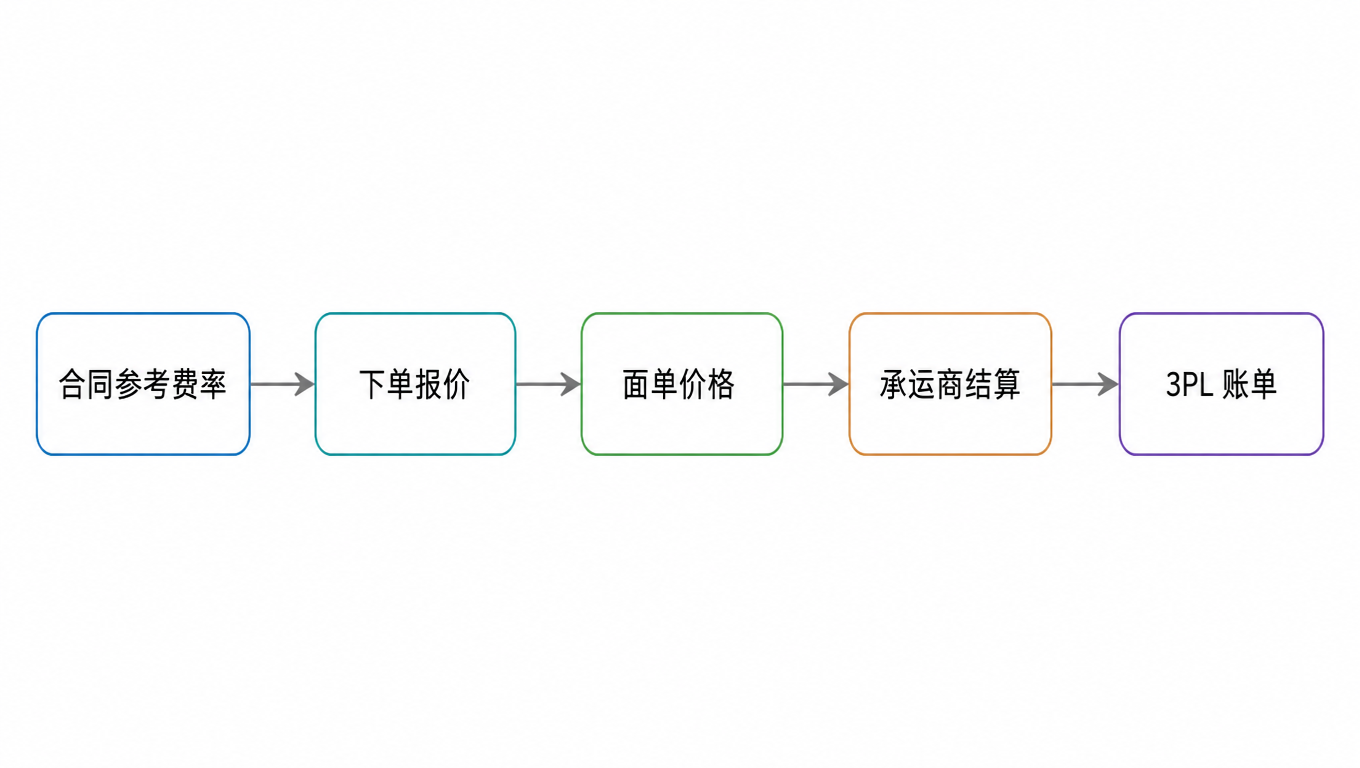
第三步:按 shipment ID 对齐整条链。对群组里的每一票货,拉出报价、面单价格、承运商结算、3PL 账单行,按 shipment ID 关联,算出每一段相邻差额。
第四步:给每一笔差额归类。把每笔差额标成承运商、3PL 加价、数据或操作错误、或无法解释,并按类别累计。一个算例:一件包裹,实重 4.2 磅、体积重 6.1 磅、zone 8、住宅地址带派送区域附加费。链条长这样:
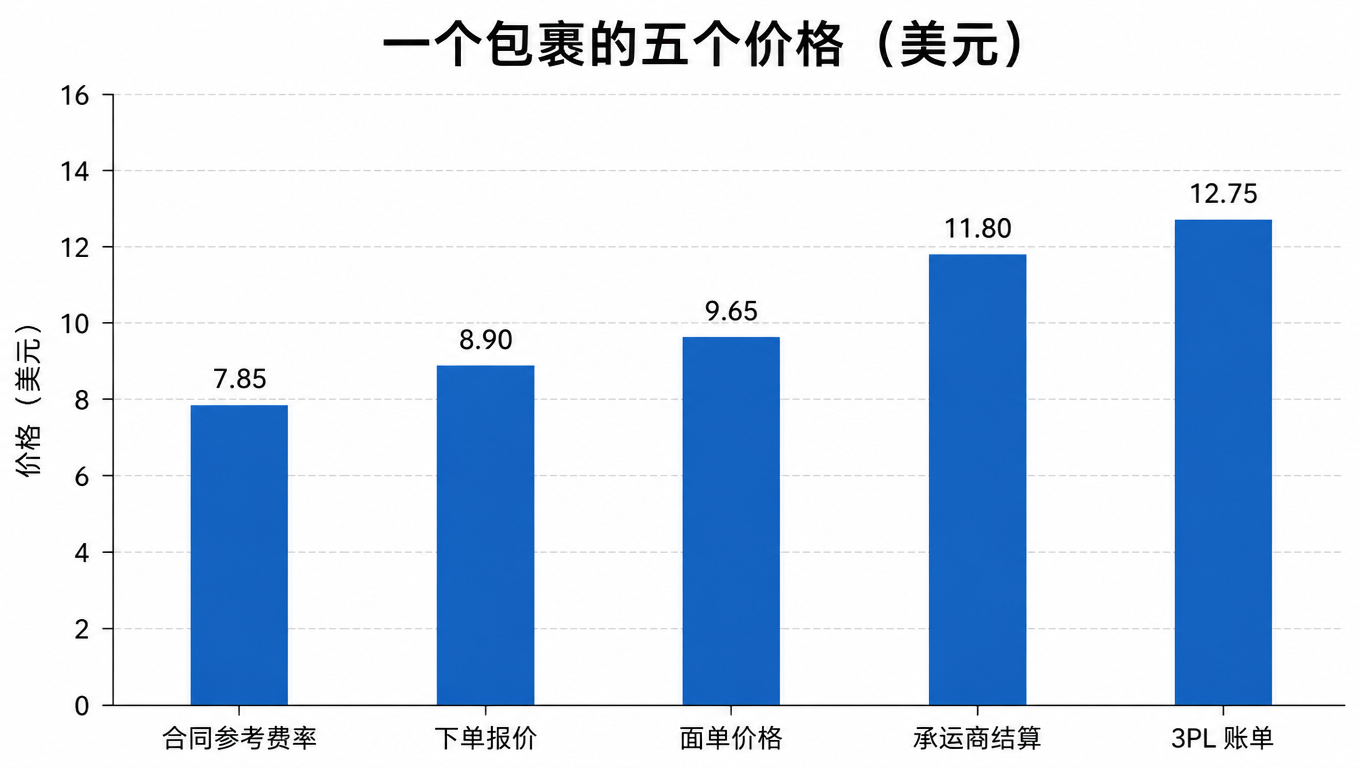 同一票货五个价格逐级走高:4.90 美元差额里,2.15 是合法承运商调整,2.00 是合同加价,0.75 是数据错误,没有一笔无法解释
合同参考费率 7.85 美元,下单报价 8.90,面单价格 9.65,承运商结算 11.80,3PL 账单 12.75。比参考费率高出 4.90 美元。归类:2.00 美元是合同加价(1.05 报价加价加 0.95 调整额上的管理费),2.15 美元是合法承运商调整(燃油、住宅、DAS),0.75 美元是数据错误(面单按 5.9 磅计价,承运商复称 6.2 磅)。没有一笔无法解释,所以这张账单审计上是干净的,尽管它比报价数字高出一大截。如果同一家 3PL 在别处解释不了类似的差额,那就是发现。
第五步:把成本和交付表现一起比。一个每张面单便宜 1.20 美元、但有 6% 时间达不到交付承诺的服务并不更便宜。把退款、补发、客服工单都算进比较。真正重要的指标是每次成功派送的成本,不是每张面单的成本。
第六步:决策。拿着分类好的差额,选一条路:保留现有配置但要求更好的报告;重新谈判具体行项目,比如加价结构和调整转嫁上限;改用你自己的承运商账号;引入平台费率或谈判费率;把发货层从 3PL 里拆出来;或者换供应商。每一条路的取舍,见我们的承运商 RFP 流程和3PL 绩效计分卡。