一、为什么承运商策略直接决定毛利
在履约中心的成本结构里,人工之外最大的可变成本项几乎总是运费。对大多数 3PL 和独立履约中心来说,承运商支出是仅次于人工的第二大可变成本;在以轻小件为主的中心,它甚至可能超过人工,成为第一。[^1] 这意味着运费上每省一个点,几乎直接变成毛利。可奇怪的是,很多运营经理对人工成本精打细算,对承运商账单却相当被动。
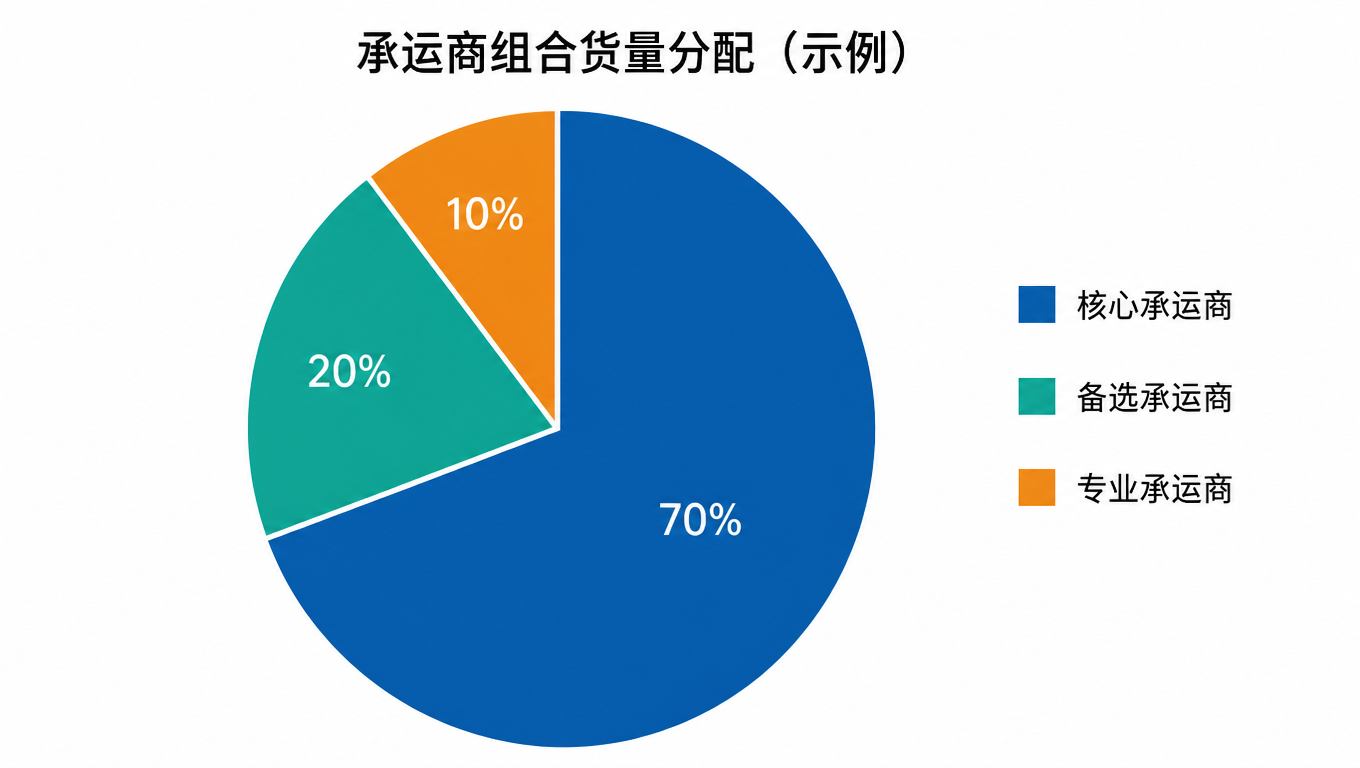
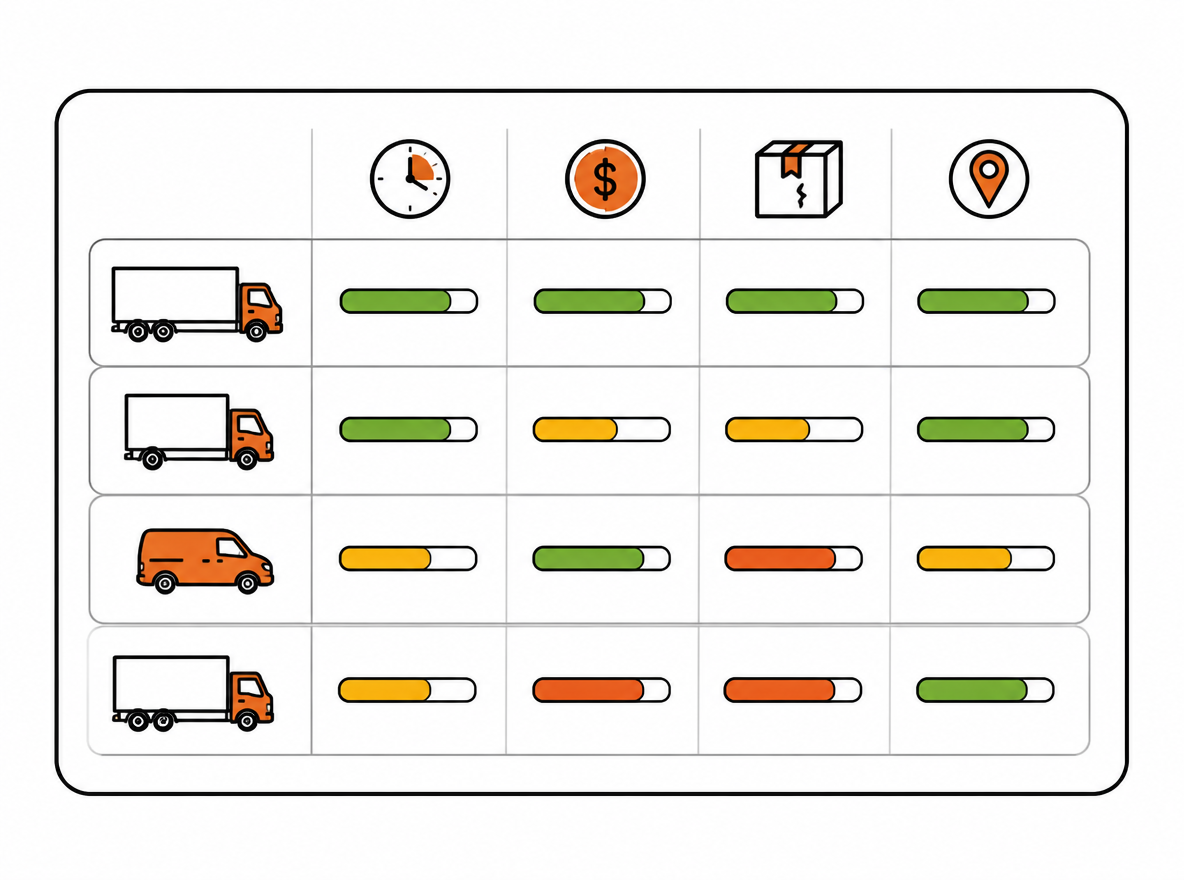
多承运商策略总览提供主承运、补充承运和备用承运的整体分工框架,再通过承运商表现评分卡判断当前结果是否仍支持这些角色。
没有策略的时候,成本是这样漂移的:费率完全按承运商的报价单来,对方给什么折扣就签什么折扣;货量分散在好几家,但没有一家愿意为这点份额让利;旺季被临时加价[^3],燃油附加费跟着油价起伏[^4],一年下来成本比预算高出不少;出了问题,时效谁负责、破损谁赔偿,全凭电话沟通和运气。这不是运营问题,是策略缺位。
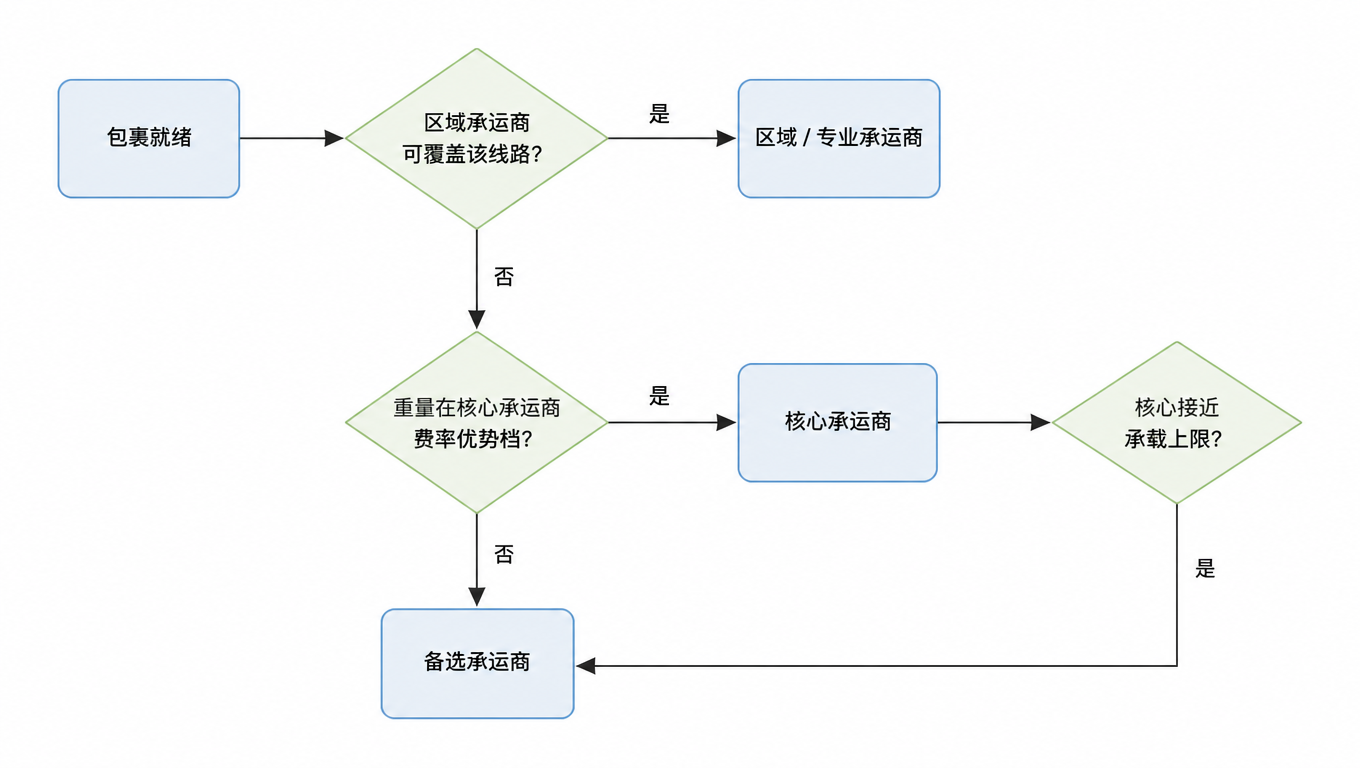
有策略的样子完全不同:谈价有数据依据,你的包裹画像就是谈判桌上的底牌;货量分配有规则,哪条线路给谁、什么时候切换,白纸黑字写清楚;绩效可考核,每家承运商的时效、破损、账单准确率都有数可查;成本可预测,年度预算不再是拍脑袋。
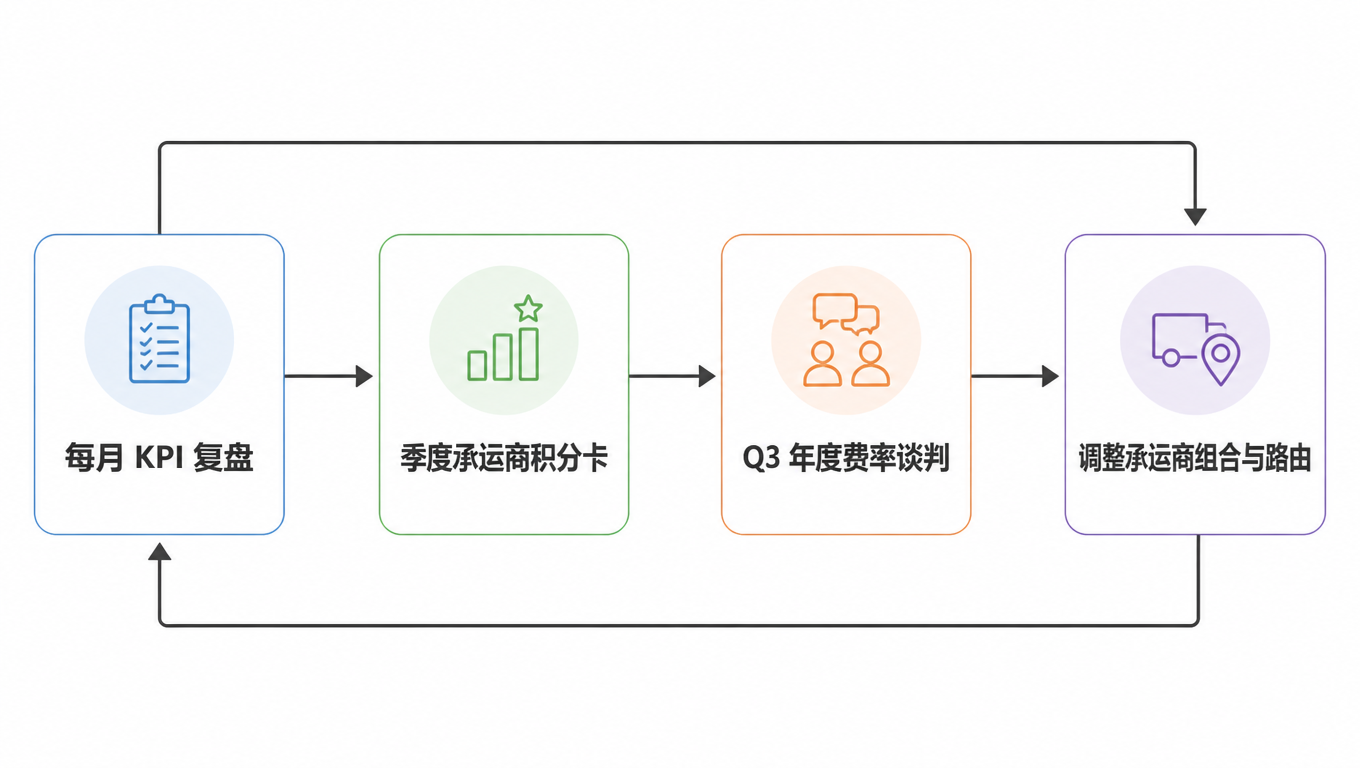
这篇文章给 3PL 和独立履约中心的运营经理一套端到端的方法:从摸清包裹画像开始,设计承运商组合,用评分卡选承运商,谈出费率与合同,按规则分配货量,再持续管理绩效,最后把这些串成一年一轮的例行机制。每一环都配可以直接抄用的模板。