五、第二步:把账算明白,盈亏平衡 CPSD
盈亏平衡公式只有在跨境 CPSD 减去本地可变 CPSD 大于零时才有有限的正阈值;差额为零或负数时,不能据此推定本地更便宜。分母、未妥投与退款处理须一致,清关、仓储和库存占用等费用按实际方案纳入,不用某个固定订单量替代判断。
CPSD 是每一单真正成功送到顾客手里的全包成本,分母是成功妥投数,不是发货数。在跨境模式下,每一笔丢件或退件都已经花掉了邮费和商品价值,这笔支出要摊到成功送达的订单头上。这就是跨境 CPSD 总是高于账单上邮费那一行的原因。
这是珠宝品牌逐项拆出来的跨境 CPSD:含燃油附加费的直发邮费,$4.20;2% 的丢件与 INR 率,商品价值加邮费摊到成功订单上,$1.60;无法回收、只能退款重发的跨境退件,$0.70;de minimis 豁免终止 [^1] 之后的清关与关税处理,$0.30。合计,每单成功妥投约 $6.80。
本地模式在可变单位上更便宜:轻小件走美国境内 First-Class 包裹 [^2],$3.10;拣货打包,$0.85;可变仓储分摊,$0.65;能真正回收商品的退货处理,$0.50。合计约 $5.10。在此基础上,本地履约还背着固定和半固定的月度成本:仓库最低消费与管理费,$500;入库接收分摊,$200;系统与月度费用,$150。第一单还没发,每月就约 $850。
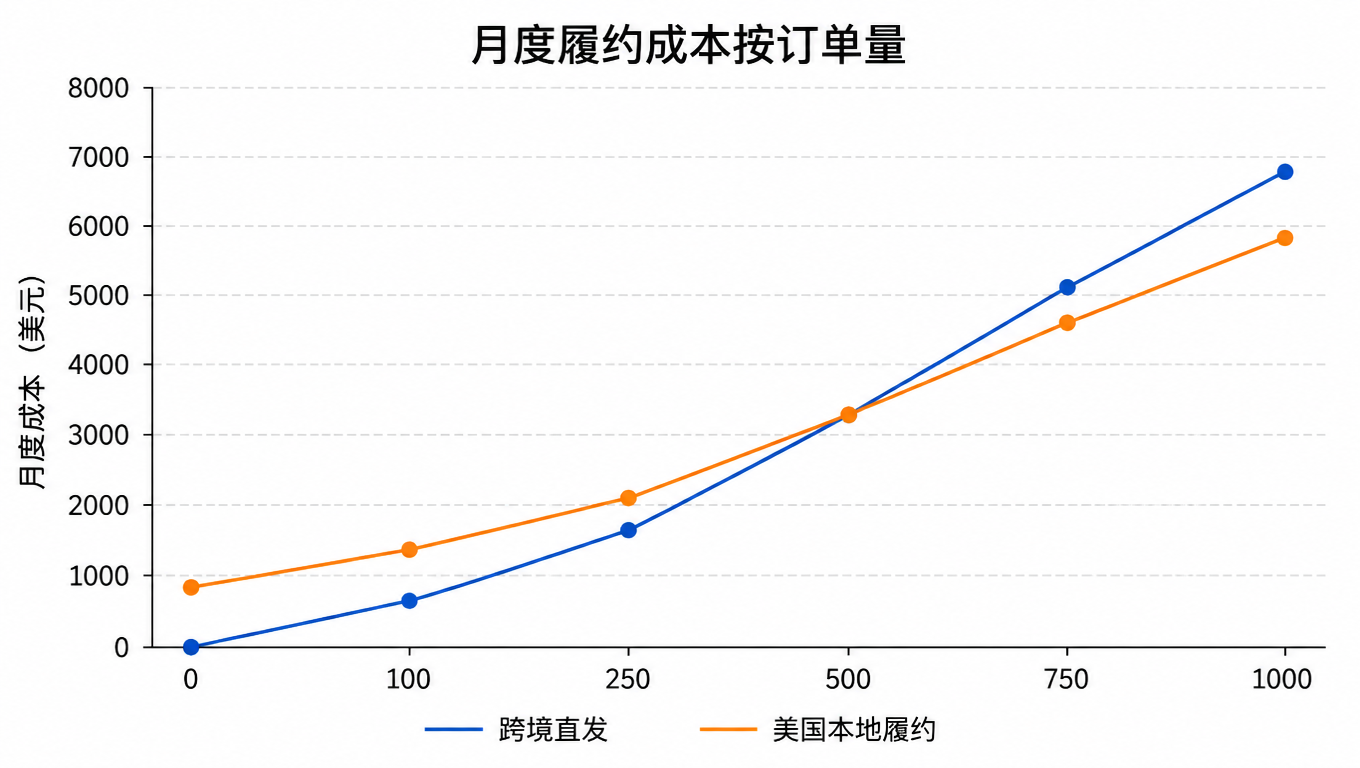
这样就得到盈亏平衡公式:盈亏平衡月订单量 = 本地固定与半固定月成本 ÷(跨境 CPSD - 本地可变 CPSD),在这里是 $850 ÷($6.80 - $5.10),约每月 500 单。前提条件很重要:如果本地可变 CPSD 并没有真的低于跨境 CPSD,公式就失去意义,答案就是简单的「别搬」。下图显示两条成本线恰好相交于 500 单:低于它,跨境更便宜;高于它,本地履约胜出。
两条成本线在每月约 500 单处相交 图中金额、订单画像和效果是用于解释方法的假设模型,不是客户成果或实时费率;实际决策须替换为同订单样本、适用账单与交接记录。
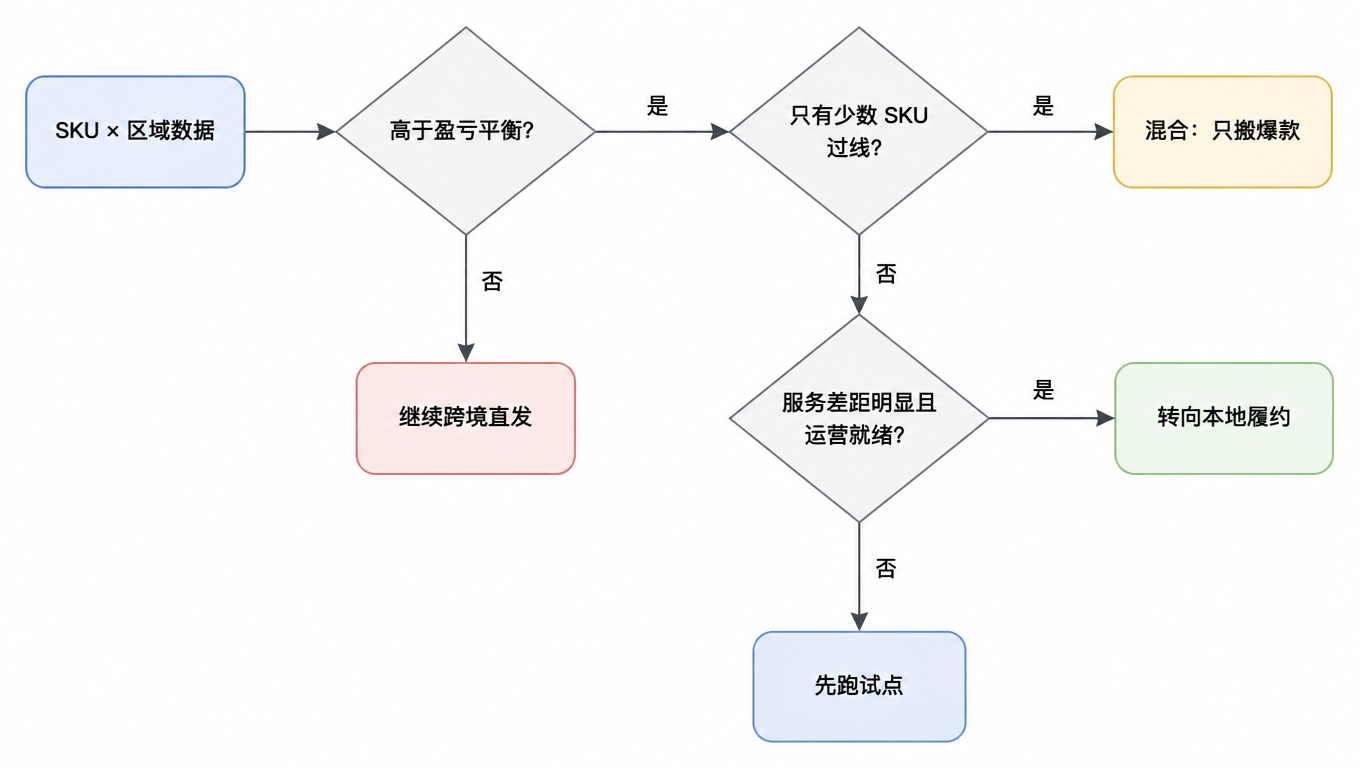
敏感性分析是轻小件卖家要特别注意的地方。<50g 商品的 CPSD 差只有 $1.70,比重货小得多,所以盈亏平衡点很高,这正是通常只有爆款 SKU 能过线的原因。还要注意,等式里的跨境这一侧不是静止的:时效变差,投诉和 INR 索赔上升,跨境 CPSD 悄悄爬升,盈亏平衡点自己就会往下移。这套数学奖励你每个季度重算一次。