藏在 P&L 里的利润缺口
到岸成本是一个库存数字:把一件产品运到你的仓库门口的全部成本,分摊到这一件上。它包含起运地的采购价、海运或空运运费与保险、按海关完税价格计的关税税费、清关与报关行费用、港杂与提货、运到仓库的拖车费,以及库存期间按比例分摊的仓储与损耗。有些团队把它叫作「真实 COGS」,因为该进资产负债表库存估值、以及产品售出时进 COGS 行的,就是这个数字。
将美国本土包裹费用与物流成本优化总览中的运营措施衔接;核对交付失败对利润计算的影响时,再使用每票成功交付成本方法。
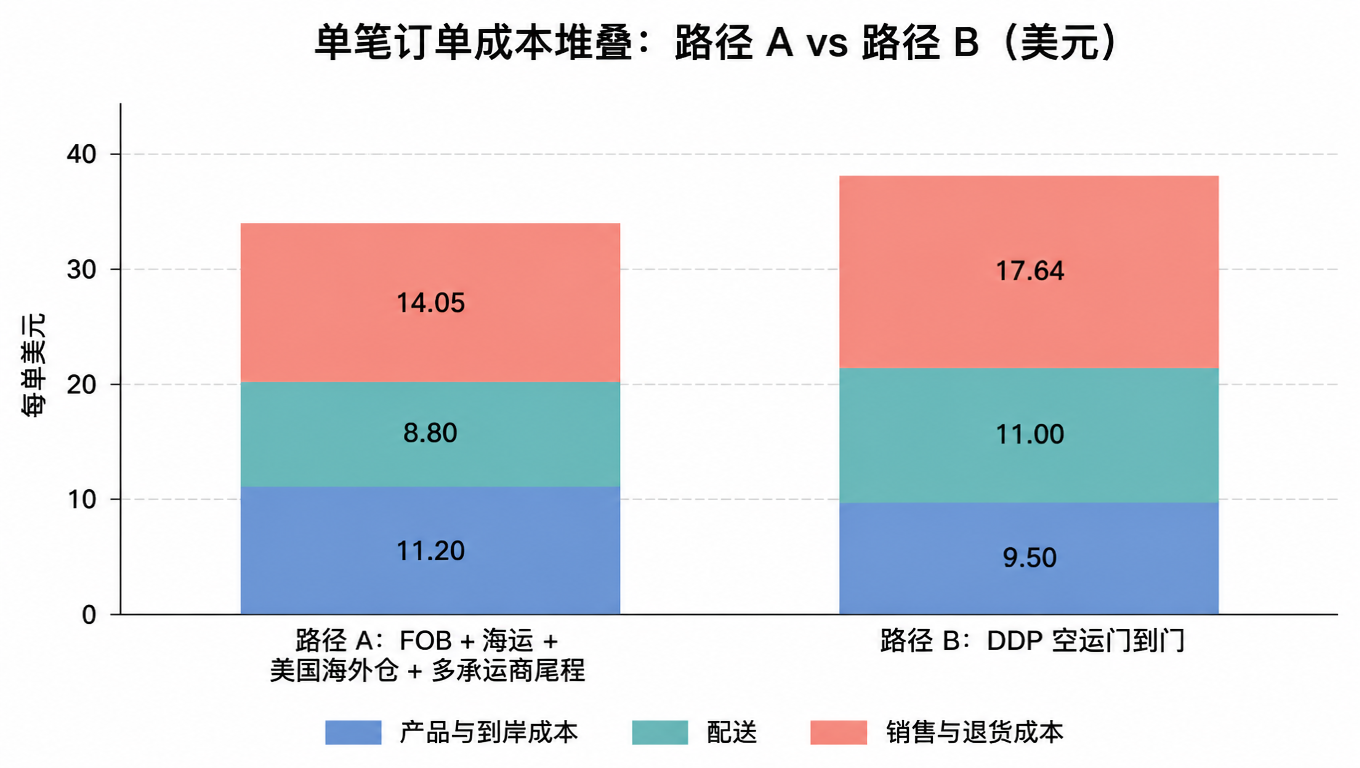
妥投成本是一个订单数字:把一笔订单送到买家门口的全部成本。它包含分摊到每件的到岸成本、直发模式下应分摊的国际运费、完整的国内包裹费用,以及归属于这单的失败、退货和退款分摊。该进单笔订单 P&L 的是这个数字,因为它才是订单发生时你真正付出的成本。
把两者混为一谈,你会系统性地高估单笔利润,按一个不存在的数字定广告预算,并在采购和履约决策上站在错误的一侧。两者关系其实很简单:单笔妥投成本 = 分摊的到岸成本 + 叠加上去的履约与尾程部分。到岸成本喂库存估值和 COGS,妥投成本喂单笔利润、广告预算和促销决策。适合贴在财务墙上的那句口诀:到岸成本告诉你产品欠你多少钱,妥投成本告诉你这一单花了你多少钱。