电商物流保险:什么时候值得买,什么时候别买

判断是否加保,先确定风险是否被现有条款承保,再比较保费、可赔价值和实际损失。保额上限不是自动赔付,附带保障的范围取决于所选服务与商品;海外仓与 3PL 还要确认谁购买、谁申请以及谁向客户补偿。

快递员在郊区门口把一个小纸箱递给收件人,手里拿着面单和写字板,干净的电商插画风格
运营流程示意图,不代表真实客户或保险产品。

先区分三种保障

附带保险、承运责任或申报价值,以及第三方保单,是不同安排。USPS 官方列明符合条件的 Ground Advantage、Priority Mail 和 Priority Mail Express 可包含最高 100 美元保险;商品限制、合格条码及不赔项目仍然适用,详见 官方保险与附加服务说明(复核 2026-10-04)。

不能把另一家承运商的申报价值直接叫作同样的保险。FedEx 官方申报价值说明明确区分申报价值与保险;读取具体服务条款和责任限额,避免把商品零售价直接当作可赔金额。
附带责任是上限,不是保单

大多数订单的起点不是保单,而是随服务附带的责任上限。USPS 说明符合条件的 Ground Advantage、Priority Mail 与 Priority Mail Express 已包含最高 100 美元保障,商品可另购最高 5,000 美元额外保障;提高的是承运商的责任上限,不是另行承保的保单。来源:USPS 官方保险说明与 Ground Advantage 产品页(复核 2026-10-04)。

UPS 与 FedEx 的默认责任同样是每件包裹 100 美元,超出部分通过申报价值提高;两家都把申报价值写成责任限额条款,而不是保险。所以判断是否加保的第一步是算出未获赔敞口:订单货值减去该服务已经附带的责任上限。来源:FedEx 申报价值说明、UPS 增值服务与责任限额说明(复核 2026-10-04)。

这条基线决定了决策的分界线。货值落在附带责任之内的订单,额外保障通常买不到任何东西;只有未获赔敞口足够大、且失败概率与保费之间的账算得过来时,加保才有意义。下一节先看哪些风险根本不在承保范围内。

保障通常不覆盖什么

四类情形通常落在条款之外:包装不足以承受正常运输导致的破损、违禁或受限商品、可预见的间接损失(毛利、退款、客服工时、客户流失),以及妥投扫描之后发生的失窃。第四类最容易被误读:投递记录一旦生成,运输责任通常已经结束,除非所购保单明确把妥投后失窃写进承保范围。参考 FedEx 申报价值与责任范围说明(复核 2026-10-04)。

第三方保障条款各不相同,只能按保单文本判断。例如 Route 的商户条款写明丢失、被盗与运输破损可申请,并要求在妥投日起 30 天内提交,这说明它把妥投后失窃纳入范围,而包裹附带责任通常不包含这一类。反过来,也不要因为产品名里带「保险」就假定它覆盖全部失败模式。

核验风险与证据,先于比较价格

按丢失、运输破损、少件、错投和疑似妥投后盗窃分别整理原因与证明。不同条款对这些风险可能有不同处理,不能预设所有门廊盗窃均拒赔或任何结账保障必然赔付。向提供方索取适用保单和商品、地址、包装限制。

仓库保留封箱前后照片、包装版本、交接记录、价值凭证和轨迹。收到破损报告时通知客户保存物品与原包装,按所用服务的要求处理检验。缺少证据的风险无法仅靠购买更高保额消除。

失败类型通常由谁承担需要准备的证据常见卡点
运输中丢失附带责任范围内轨迹、交寄凭证、价值证明未到最早申请日
运输中破损附带责任范围内原始外箱、全部内件、照片、发票包装被判定不足
少件附带责任范围内装箱记录、称重数据、内件清单无法证明装箱数量
错投视条款而定,常常不赔轨迹、地址核对记录、收件人确认原始地址本身有误
妥投后失窃附带责任通常不承担轨迹、客户陈述、投保记录保单未列入该情形
拒付支付网络规则交付证明、沟通记录属于支付争议,与运输保障无关

用自己的损失数据评估

按 SKU、包装、服务、仓库和目的地区分订单,记录实际损失、已批准赔付、已收款与被拒原因。损失发生率与索赔成功率是不同指标;未结案件不能当作已追回款项,也不能把一个总体丢失率套给所有订单。

将附加保障与改善包装、签名或其他可用投递安排一起比较。措施可能影响价格、操作时间和收件体验,适用性也按具体产品确认。保存规则版本和负责人,让高价值或特殊品类进入明确的审核流程。

一个明确标注的成本模型

假设某类订单每票未获赔的损失敞口为 400 美元,假设损失概率为 0.3%,则模型的期望损失为 400 × 0.003 = 1.20 美元。这些是演示输入,不是行业损失率、保费报价或客户结果;还未考虑免赔额、拒赔、处理人工和现金回收时间。

先验证拟购买产品确实承保该风险,再把实际保费及操作成本与模型比较。不要仅用「保费低于货值 1%」作为统一购买规则;低价值商品也可能有未被现有条款覆盖的风险,高价值商品则可能因商品限制无法按全额索赔。

按产品和原因设置索赔期间

USPS 国内普通产品的窗口需要区分原因:破损或少件可立即申请,最迟交寄后 60 天;遗失的 Priority Mail Express 为 7 至 60 天,Priority Mail 与 Ground Advantage 为 15 至 60 天。军邮等存在例外。以 USPS 当前索赔表为准(复核 2026-10-04),不要写成所有服务统一从第一天到第 60 天。

服务原因最早申请最迟申请
Priority Mail Express遗失交寄后 7 天交寄后 60 天
Priority Mail遗失交寄后 15 天交寄后 60 天
Ground Advantage遗失交寄后 15 天交寄后 60 天
任一已投保服务破损或少件可立即申请交寄后 60 天

系统记录适用条款、起算时间、最早与最晚申请日、材料、责任人及结果。平台、承运商和第三方保障的流程可能不同,提交成功只说明申请被接收,批准与实际付款要分别回写。失败或退回的案件应保留草稿和补件原因。

索赔前把证据备齐

提交只是第一步,证据决定结果。USPS 可能要求把整件包裹连同内件与原始包装送交检验,其 国内索赔说明写明,未按要求提供证明会导致拒赔(复核 2026-10-04)。封箱前拍下装箱状态,保留装箱单与发票,并在收到破损报告时请客户不要丢弃外箱与内件。

建立最小证据集:价值证明(发票或订单记录)、装箱与内件照片、轨迹截图、交接或签收记录,以及申请编号与处理结果。第三方保单与运营商要求的材料不完全相同,先按各自条款列出清单,再指定由谁收集、保存在哪里、保留多久。

什么时候不加保

加保通常不划算的情形有两类:未获赔敞口本来就很小,也就是订单货值落在附带责任之内;风险能用更便宜的手段消除,例如改善包装、增加签收、写明投递指示或调整路线。把保费与期望损失、处理成本放在一起比较,而不是只看保费占货值的比例。

不加保不等于不设准备金。按 SKU 与路线记录实际未获赔损失,按期间计提,让自保成为一项可复盘的决策,而不是出事之后再议。若某个 SKU 连续出现同类损失,先回到包装与交接环节,而不是仅提高保额。

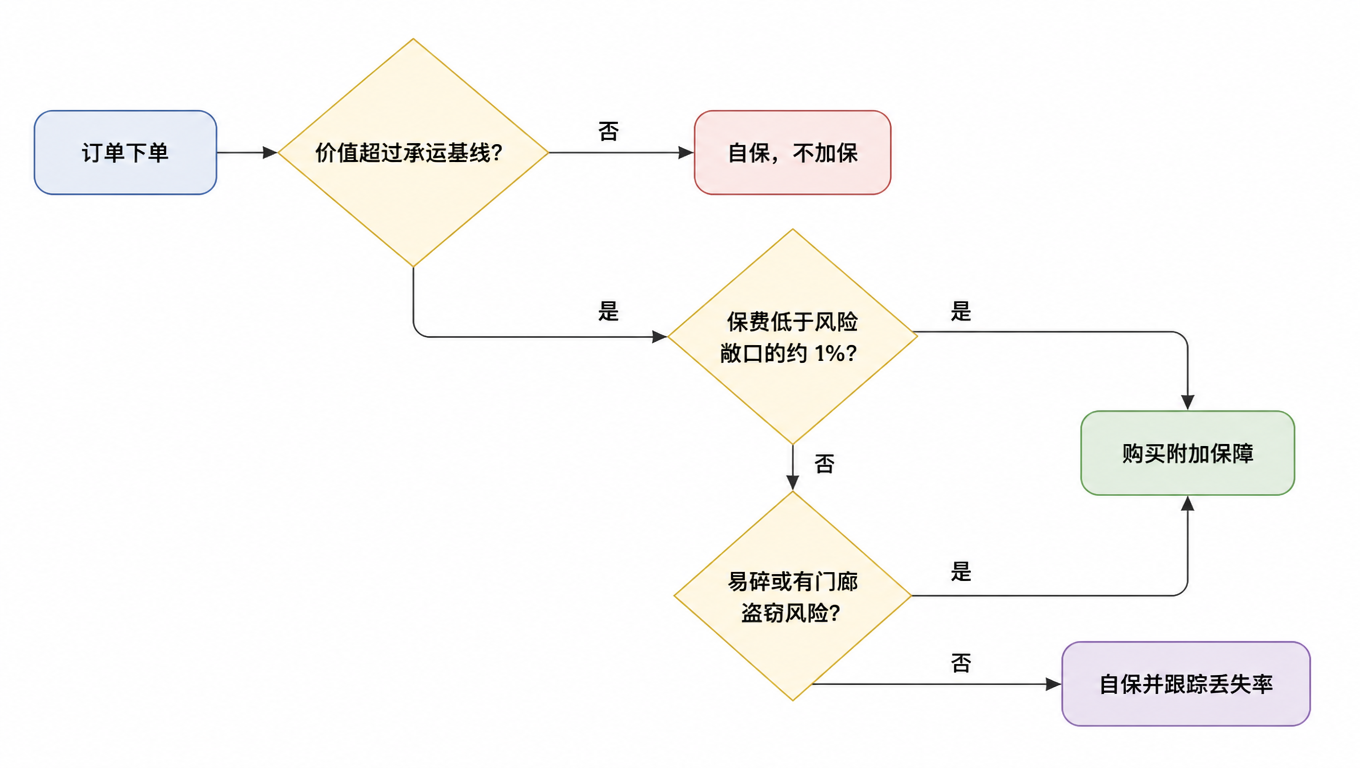
加保决策流程:记录订单价值与失败类型,先判断现有条款是否承保该风险,不承保则改包装、加签收或计提自留准备金,承保则看未获赔敞口是否超过附带上限,未超过就不加保,超过则比较保费与期望损失加处理成本,保费更低时按规则加保
先过条款与敞口两道关,再比价格。

把保障规则纳入试运行

创建面单时检查购买记录和所选附加服务是否一致,再验证轨迹、索赔入口与证据导出。API 或门户能够生成面单,不代表已提供某个保险产品、自动索赔或自动赔付;必须通过账户配置及试单确认。

试单阶段至少确认四件事:附带责任与加保选项在面单上的呈现方式;拒赔原因的记录口径;谁有权提交和跟进申请;以及按月回写未结案件与净损失的方式。把这些写成书面规则,避免不同仓库按不同口径处理同一类损失。

常见问题

不是。承保风险、商品和服务资格、证据、申请期间与实际价值仍影响结果,保额只是一项上限。
不是。按产品查询当前表格,并留意军邮等例外;遗失与破损的最早申请日也不同。
按真实损失、适用条款、商品限制和费用制定规则,并保留审核路径;不能仅凭订单货值或通用百分比判断。
不是。申报价值提高的是承运商的责任上限,仍按其条款和证据要求理赔,不是独立承保的保单;对第三方保单也要读条款,不要用产品名推断范围。
通常不赔。投递记录生成后运输责任基本结束,除非所购条款明确把妥投后失窃纳入范围;这也是必须读保单文本而不是看产品名的原因。
需要。价值证明、装箱照片、原始包装与轨迹仍然是判定依据,缺证据同样可能被拒;证据责任不会因为加保而转移。

来源与方法

本文的费用数字是模型假设,不是行业平均值、保费报价或客户结果;保障范围、不赔项目与申请期间请以当前官方条款和合同为准。来源复核日期:2026-10-04。