1. 2026 年美国小包裹市场的底色
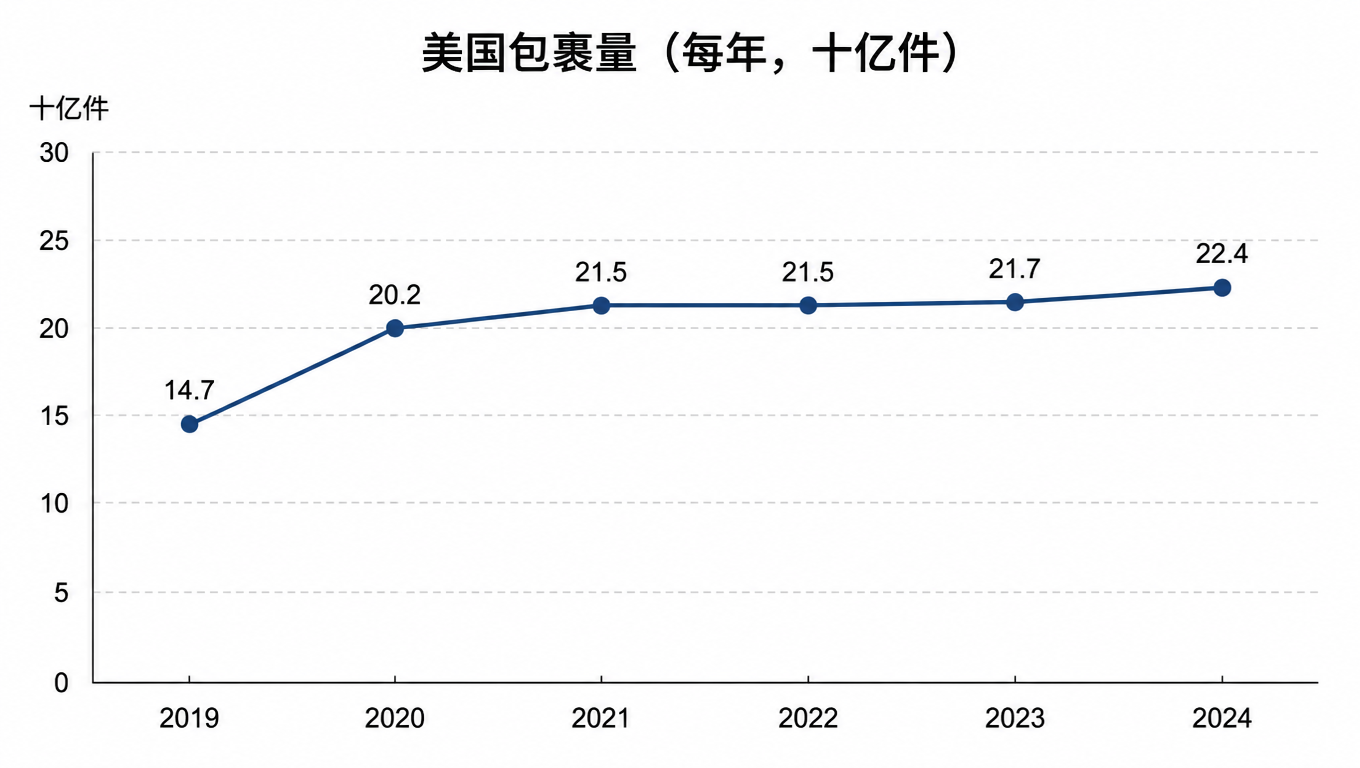
美国包裹量长期居全球第一。疫情带来的爆发式增长结束后,市场进入稳态:2023 年 217 亿件基本与上年持平,2024 年增长 3.4% 达到 224 亿件,电商重回增长轨道,从生鲜到汽车配件,日常品类持续向线上迁移。这个市场的竞争规则已经很清晰:货量稳步增长、利润率微薄,赢家是那些能以更低成本、更可预测的时效、并附上更好信息把包裹送到的人。
电商目前约占美国零售额的 16%,但占包裹量的比例远高于此,因为线上订单按件发货,而门店销售是整批移动。这个结构改变了货主对物流的预期:两日达是默认承诺,同日达在人口密集的都市圈快速增长,消费者能容忍的派送窗口越来越窄。以 2015 年的物流成本结构,这些承诺根本无法成立。改变一切的不是某个单一技术,而是叠加在物理网络之上的一整层软件与数据能力。
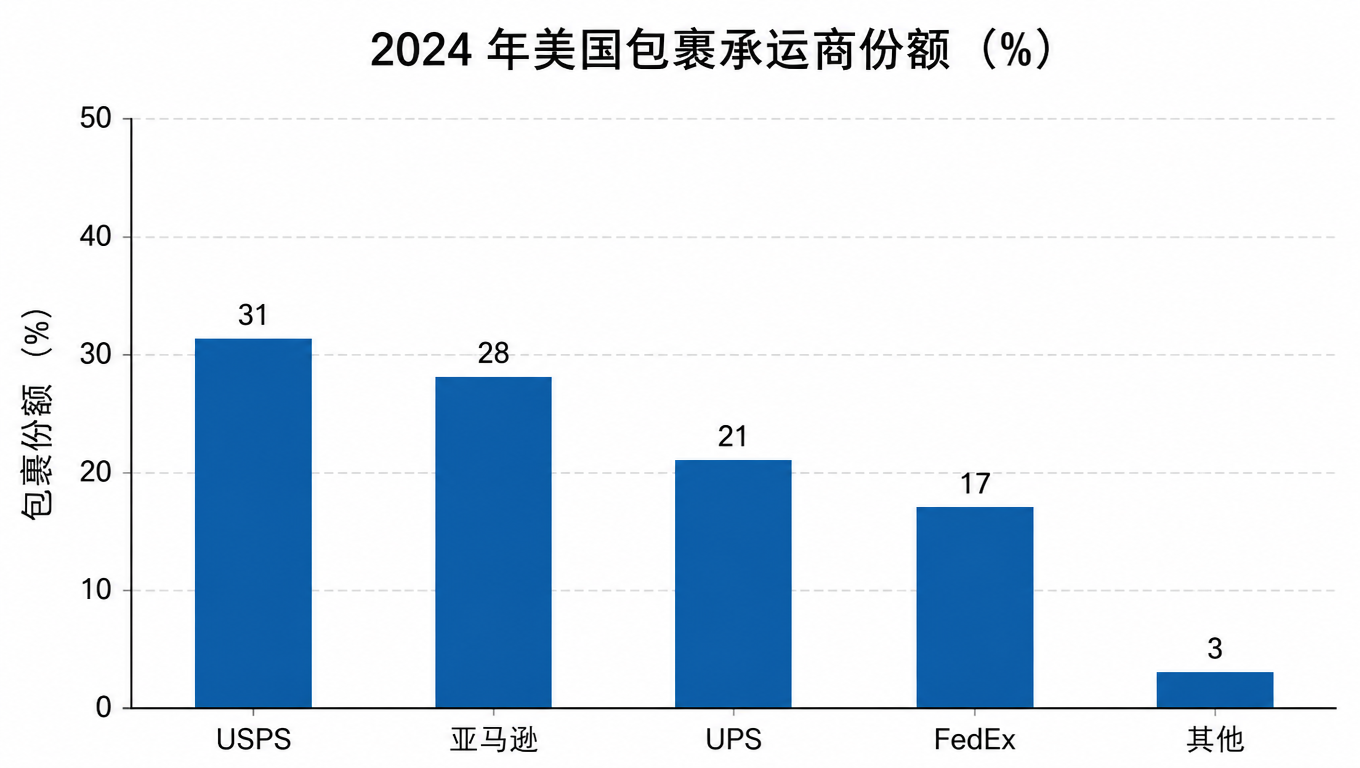
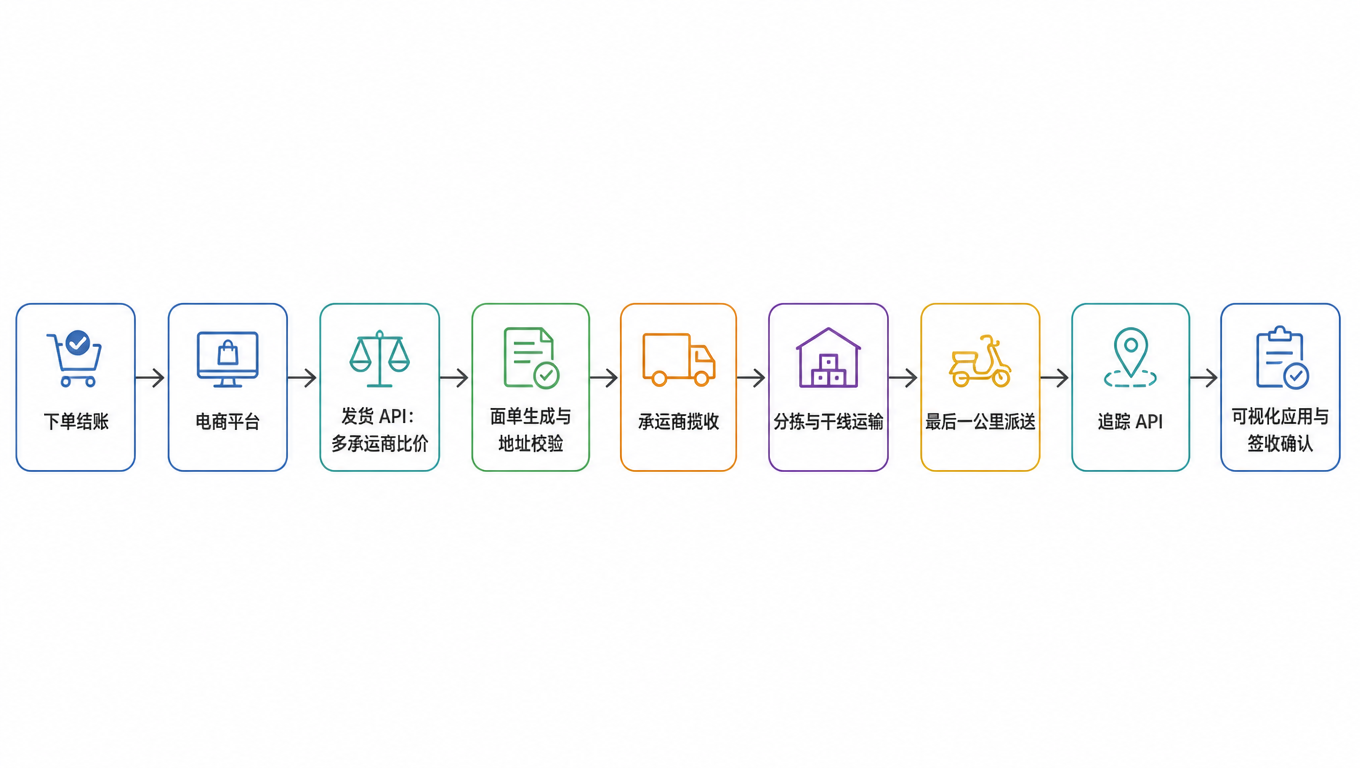
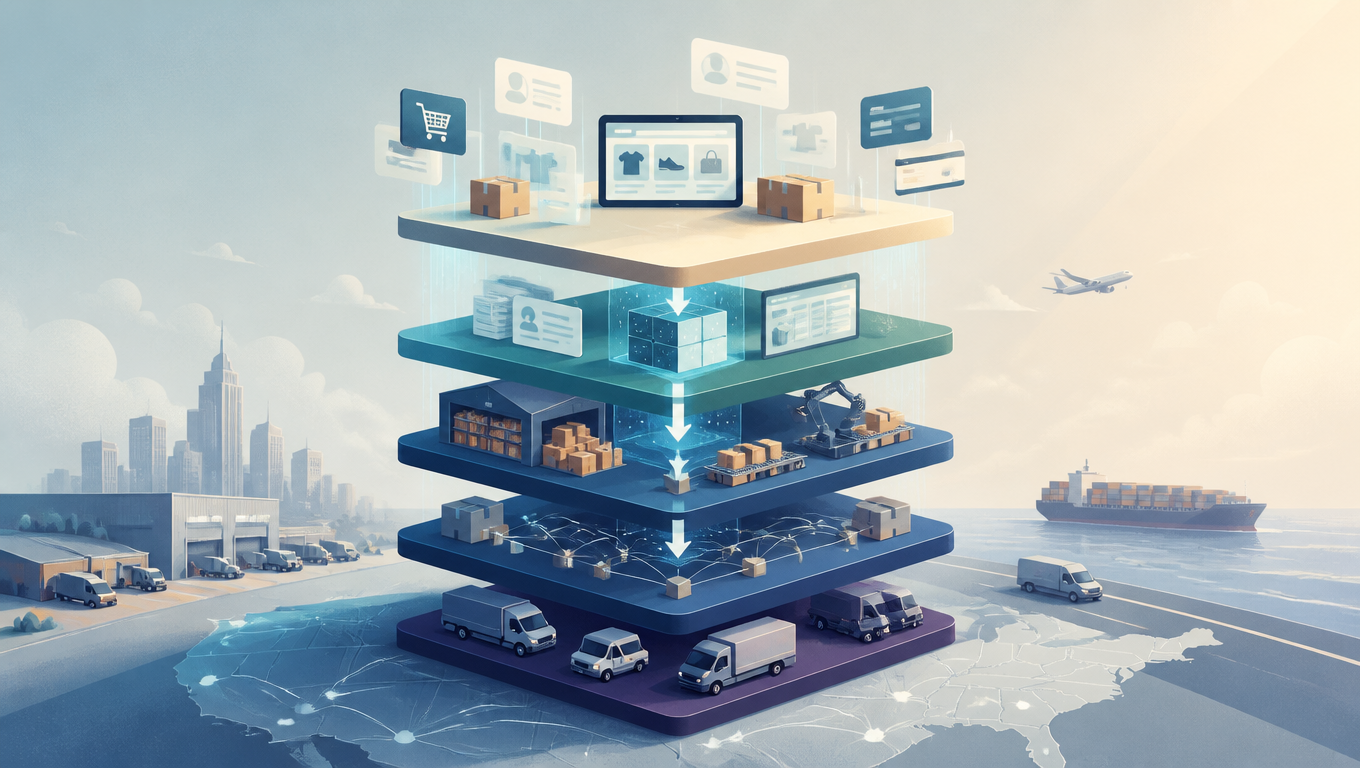
这正是「技术栈」视角在 2026 年成为理解这个行业最佳框架的原因。底层是物理承运网络:UPS、FedEx、USPS 和区域快递,它们是包裹流经的管道。中间层是发货软件:比价平台、TMS、多承运商 API 网关,它们决定用哪根管道、以什么价格。顶层是卖家与消费者真正接触的应用:最后一公里编排、退货管理、端到端可视化。理解 2026 年的格局,就是理解每一层、谁在竞争、层与层如何互动。