USPS 指南

USPS 2026 财年 Q3 业绩:收入增长、亏损收窄,发货人接下来该期待什么

2026 年 8 月 7 日,USPS 发布 2026 财年第三季度财报:收入同比增长 6.1% 至 199.4 亿美元,可控亏损收窄 5.84 亿美元。表面数字不错,但增长几乎全部来自涨价,件量在继续萎缩。这篇文章拆解财报里的真实信号,并说明 8% 临时加价到期、DDU 竞价、DHL 百亿协议和现金压力对发货人意味着什么。

黎明时分美国郊区街道上停着一辆带蓝色条纹的白色送件货车,敞开的后车厢里码着纸箱包裹,晨光柔和
数字在变好,但改善由涨价驱动,现金才是真正的约束

1. 头条:在变好,但还不是拐点

USPS 于 2026 年 8 月 7 日发布 2026 财年第三季度业绩,收入端在向正确方向移动。营业收入达到 199.4 亿美元,同比增长 6.1%[1]。管理层跟踪的可控亏损(非 GAAP 口径)收窄至 10.4 亿美元,同比改善 5.84 亿美元[1]。GAAP 净亏损收窄 5.62 亿美元至 25.1 亿美元[1]。总件量 254.3 亿件,按本次报告启用的 FY2025 重列口径仅增长 0.4%[1][2]。

方向对了,但量级还不够。两个亏损数字仍然很大:10.4 亿美元的可控亏损和 25.1 亿美元的 GAAP 净亏损,离邮政服务被要求逼近的盈亏平衡线还很远。这是止血,不是结构性反转。收入靠刻意的价格政策拉起来,而网络本身的成本仍然高于流经它的邮件和包裹所能带来的收入。

真正的约束是现金,不是利润表。本季度 USPS 递延了约 14 亿美元的 FERS 正常成本缴款[1],并依靠监管豁免来释放流动性。这对发货人很重要,因为流动性压力正是推动下一轮调价决定、网络调整和商业化动作的力量。季度亏损数字是新闻稿的标题;现金状况才是决定接下来会发生什么的故事。
2. 增长是价格的故事,不是件量的故事

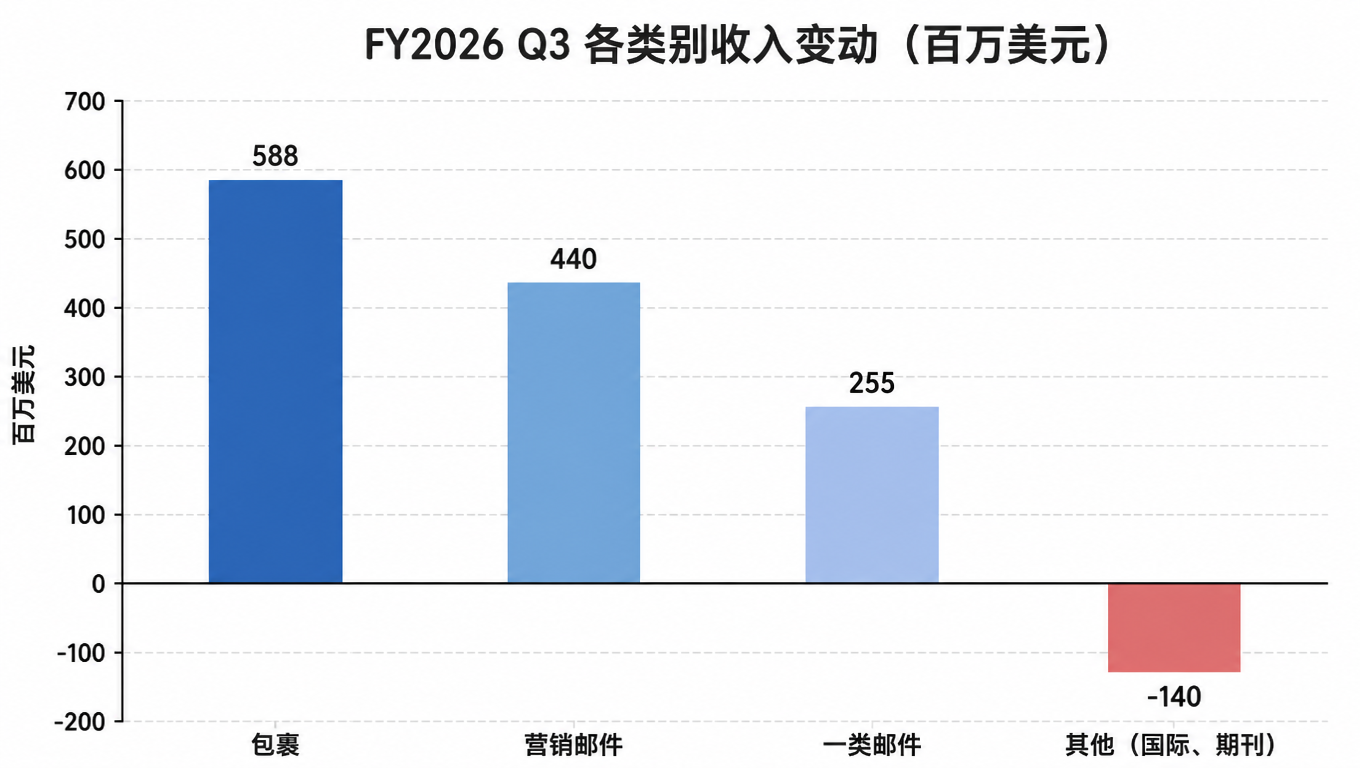
11.4 亿美元的净收入增长来自三个类别。运输与包裹(Shipping and Packages)增加 5.88 亿美元,营销邮件增加 4.4 亿美元,一类邮件增加 2.55 亿美元。国际、期刊和其他合计抵消 1.4 亿美元[1]。类别构成说明增长真正来自哪里:包裹,这个所有人都在看的业务,在件量下滑的同时领跑了收入增长。

件量与收入方向相反。包裹件量减少 5500 万件至 15.5 亿件,一类邮件减少 3.43 亿件至 94.6 亿件,只有营销邮件增长,增加 5.74 亿件达到 137.8 亿件[2]。单件收入说明了剩下的故事:包裹上涨 11.5%,一类邮件上涨 8.1%,营销邮件上涨 7.6%,混合口径上涨 5.7% 至 0.7842 美元[2]。单件收入不是纯粹的涨价指标,它混合了价格与产品、客户结构,但它是本季度增长靠定价而非需求驱动的不容置疑的证据。

FY2026 Q3 各类别收入变动柱状图:包裹 +5.88 亿、营销邮件 +4.4 亿、一类邮件 +2.55 亿、其他(国际、期刊)负 1.4 亿美元
收入增长集中在三个类别,国际与期刊仍是拖累

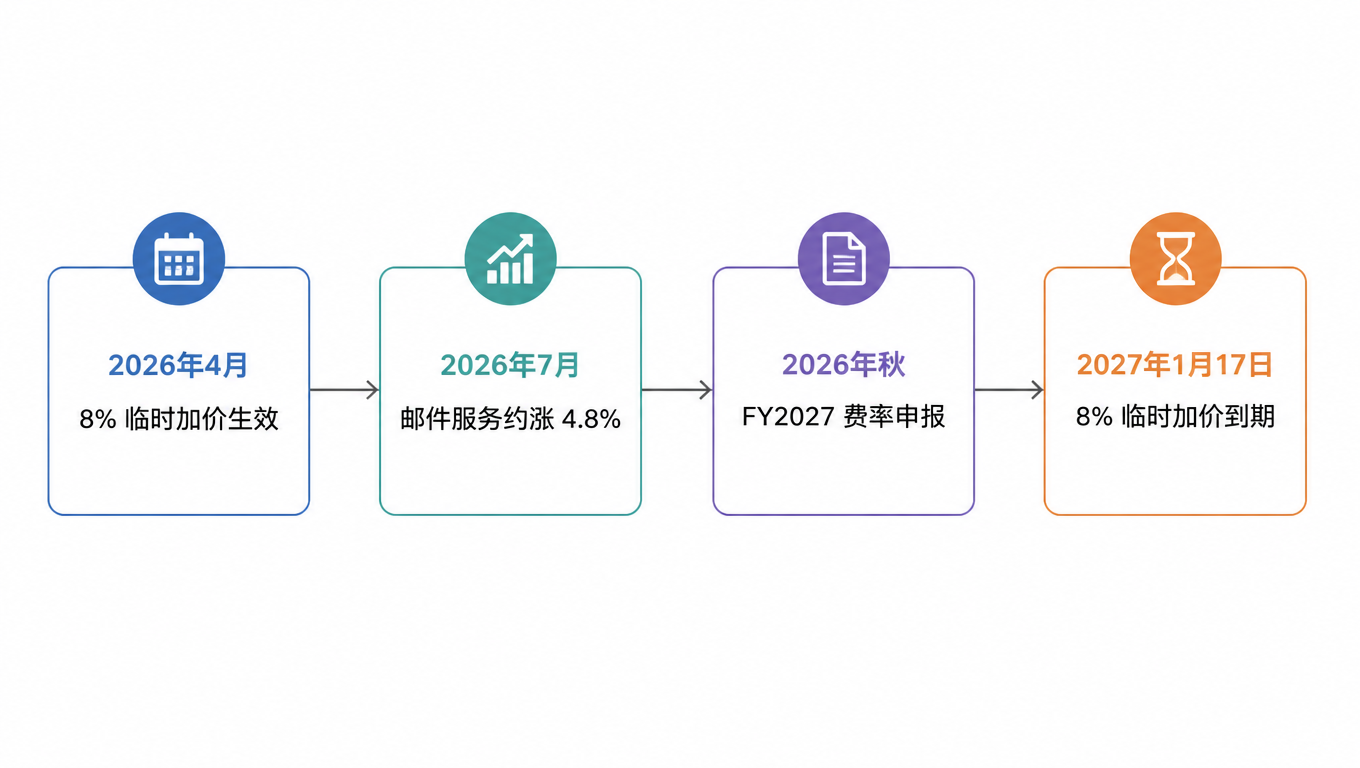
发货人已经在为此买单。自 2026 年 4 月 26 日起生效、持续到 2027 年 1 月 17 日的 8% 临时运输相关加价[5],以及 2026 年 7 月平均约 4.8% 的邮件服务涨价[6],一个财季内两次调价动作,是每个预算都应该算进去的叠加效应。

3. 五年视角:收入守住了,六分之一件量消失了

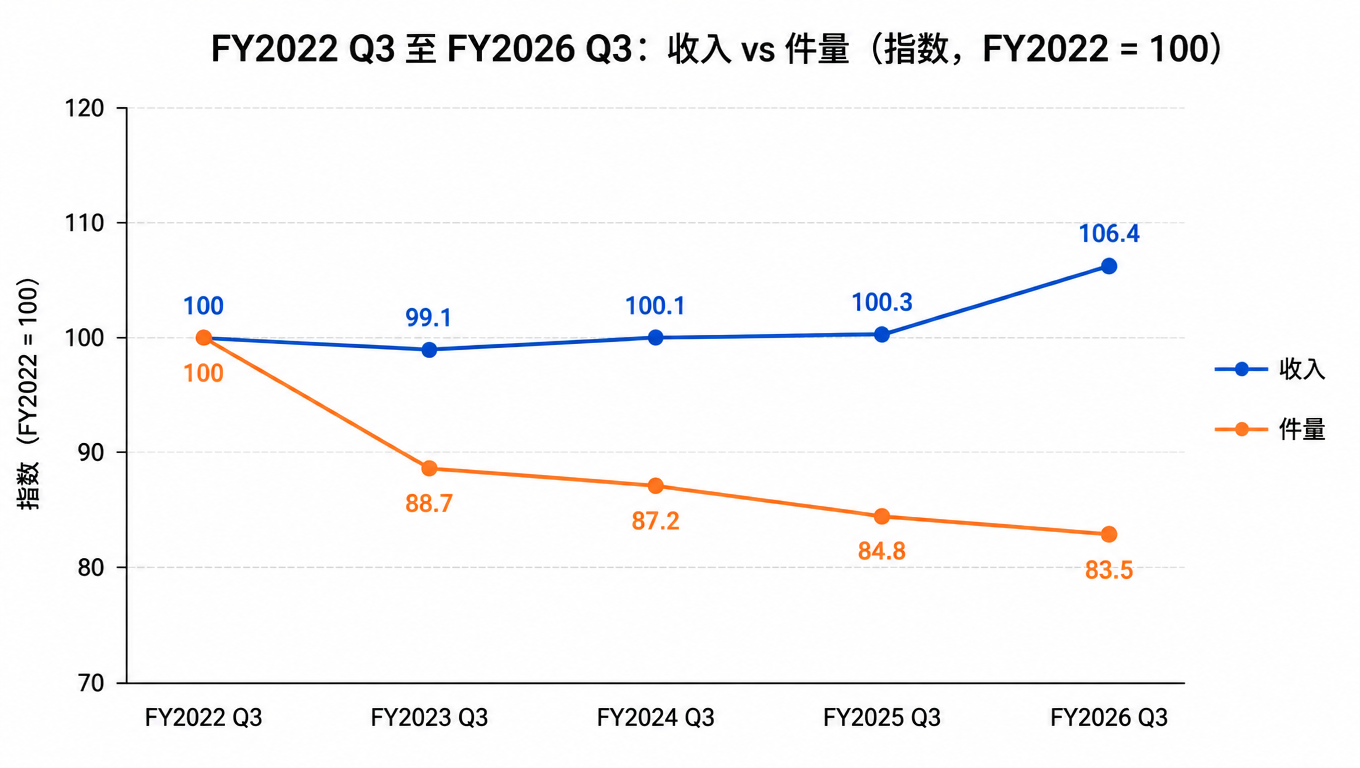
五年同期对比是这份报告最刺眼的框架。从 FY2022 Q3 到 FY2026 Q3,收入从 187.4 亿美元增至 199.4 亿美元,累计增长 6.4%。件量从 304.5 亿件降至 254.3 亿件,下降 16.5%[1][2],约六分之一的网络件量消失了。以 FY2022 = 100 指数化,收入在 FY2023 到 FY2025 年间基本持平于 99.1、100.1 和 100.3,今年跳升到 106.4;件量则从 100 一路滑到 88.7、87.2、84.8、83.5。唯一一次激进的涨价年,是唯一让收入动起来的东西;件量下滑从未停过。

FY2022 Q3 至 FY2026 Q3 收入与件量指数折线图:收入 100、99.1、100.1、100.3、106.4,件量 100、88.7、87.2、84.8、83.5
三年价格努力只勉强稳住收入,件量下滑从未停过

同一窗口的可控 Q3 亏损路径说明为什么这次改善需要谨慎解读:FY2022 年 4.59 亿美元,FY2025 年触顶 16.2 亿美元,今年 10.4 亿美元[1]。FY2026 比最差季度低 36%,但仍为 FY2022 水平的 2.3 倍、FY2023 水平的 1.2 倍。改善是真的;它改善的基数曾经很糟。

这个五年窗口旁边需要两个方法论说明。FY2022 的 GAAP 结果与之后年份不可比:它包含邮政服务改革法案带来的约 596 亿美元一次性非现金收益,所以本文读可控亏损。而可控亏损本身是非 GAAP 指标,历年排除项有变化,所以五年路径方向可靠、口径并非完全一致。

底下是一个定价无法独自解决的结构性张力。派送网络的成本基本不随件量下降:线路、设施和人力是按一个足迹配置的,不是按每个季度的件数。当件量萎缩、收入靠价格撑住时,单件固定成本持续上升[13]。因此每一次后续涨价买到的改善都比上一次少。

4. FY2026 内部:季节性与成本面

财年内,季度路径是在结构性赤字之上熟悉的季节性锯齿。Q1 假期高峰产生 3.5 亿美元可控收入,收入 222.4 亿美元、件量 283.5 亿件[4]。Q2 转为 6.42 亿美元亏损,收入 201.7 亿美元、件量 255.7 亿件[3]。Q3 加深至 10.4 亿美元,收入 199.4 亿美元、件量 254.3 亿件[1][2]。环比看,Q3 收入比 Q2 少 2.27 亿美元,件量少 1.46 亿件,可控结果恶化 3.96 亿美元。读这些报告的教训:永远同比看同一季度,不要环比,因为旺季利润盖不住淡季成本基数。

成本面只改善了一半。运营费用增加 4.38 亿美元至 225 亿美元,增长 2%[1]。正向驱动,11.4 亿美元收入增长和 4.16 亿美元工伤赔偿费用下降,被 3.24 亿美元更高的退休福利、1.95 亿美元更高的退休人员医保、1.29 亿美元更高的薪酬与福利、以及约 3.49 亿美元的其他净成本上升抵消。这就是 GAAP 净亏损只改善 5.62 亿美元、尽管收入增长大得多的原因。

成本纪律在发生,但还没有跑赢结构性成本基数。USPS 在 Q3 削减了约 400 万工时[1],薪酬却仍在上升,燃料推高了运输和其他成本。工时削减与薪酬线之间的缺口,是固定成本网络仍是核心问题的最清晰信号。

5. USPS 接下来的四步棋

第一步是定价,换一种做法。不再一刀切,而是分层、对弹性敏感的定价:需求弹性低的地方涨得多,件量有风险的地方少涨。弹性担忧的证据就在这份报告里:8% 加价落地后包裹件量下降 3.4%[2],即便包裹收入上升。USPS 会在能保护件量的地方保护件量,在必须收割的地方收割。

第二步是最后一公里商业化。USPS 已向发货人竞价开放超过 18,000 个目的地派送单元(DDU),让高密度批量发货商直接接入最后一公里,并与 DHL eCommerce 签署了价值超过 100 亿美元的长期协议。要盯的数字不是合同总额的标题,而是边际贡献、件量密度,以及这些交易附带的服务披露。

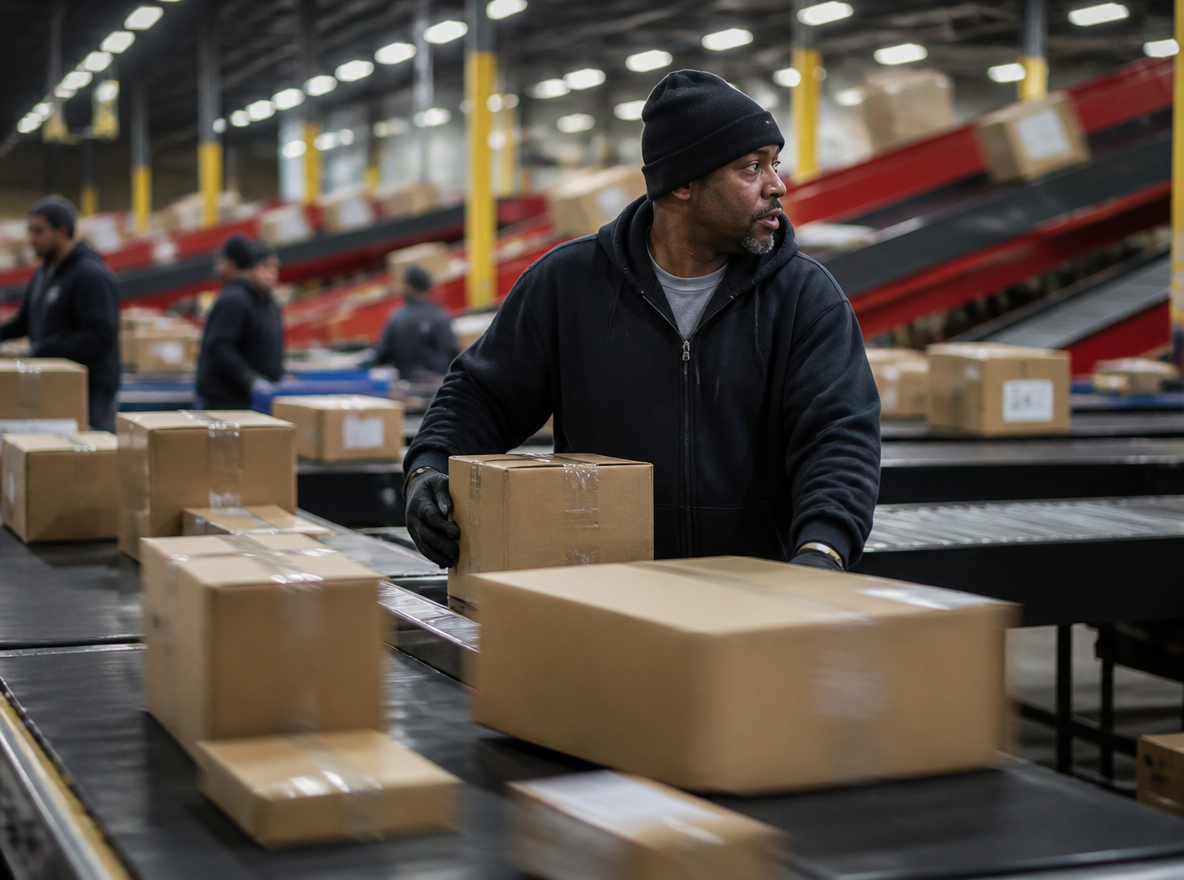
大型包裹分拣中心内,工人在明亮工业灯光下沿传送带搬运纸箱包裹,包裹带有动态模糊效果
网络成本不随件量下降,商业化与成本纪律必须并行

第三步是成本纪律,更激进地执行:更紧的班次与线路匹配、服务允许时以陆运替代空运、设施整合、资本支出优先级排序,以及向最高成本产品征收附加费。服务指标是这里的护栏,既是管理工具也是政治约束,因为每一次整合都会招来国会和邮件商的目光。

第四步是现金保全,也是近期最重要的一步。已在推进的杠杆:继续递延 FERS 缴款、解锁约 24 亿美元灵活性的 PRC 豁免、推动提高自 1992 年以来未变的 150 亿美元法定债务上限、CSRS 成本重新分摊、养老金资产多元化,以及工伤赔偿改革。所有这些旁边都该有的提醒:递延和借款能力缓解的是流动性,不能改善底层经济。

USPS 费率时间线:2026年4月 8% 临时加价生效,2026年7月 邮件服务约涨 4.8%,2026年秋 FY2027 费率申报,2027年1月17日 8% 临时加价到期
费率动作一个接一个,下一站是秋天申报、1 月落地

6. 发货人与 3PL 现在该做什么

按持续涨价做预算,不要期待减免。8% 临时加价 2027 年 1 月 17 日到期[5],但历史不支持干净回落:2013 年的 exigent 加价最终并入基础费率而不是取消[9][12]。现实的规划区间是未来 12 个月 USPS 包裹产品再涨 4% 到 8%,并准备对应情景模型。

重跑你的承运商组合分析。USPS 包裹定价持续攀升,服务指标仍是未知数,这每个季度都在改变它与区域承运商、UPS 和 FedEx Ground 的对比。如果你有批量件密度,DDU 竞价计划现在规模已经够大,18,000 多个网点,值得做正式评估而不是一个脚注。

合同卫生在费率叠加的环境里更重要。3PL 合同需要明确的涨价传导条款和体积重审计权,因为下一轮涨价对体积重包裹打击最重。同时并行盯两个信号:营销邮件件量是否守住,这是最好的需求健康检查;以及 USPS 如何解释 FY2025 件量重列,原始与重列数字之间有约 4.94 亿件的缺口。今年秋天的 FY2027 费率申报[10]和 PRC 关于年度调价时间的程序[7][8][11],是决定明年议程的两份文件。

也为未来两个季度准备一张记分卡。5.88 亿美元包裹收入增长里,多少来自 8% 临时加价,多少来自 Ground Advantage 的产品与客户结构?DHL 和 DDU 计划什么时候开始体现为可识别的收入和边际贡献,它们能否逆转包裹件量下滑?USPS 打算如何偿还递延的 FERS 和养老金义务,假期季会带多少现金和借款空间?工时和设施削减能否在不动准时率的前提下继续压低单位成本?这些问题的每个答案,都比标题亏损数字更能推动费率与组合的讨论。

7. 结论

一句话读法:USPS 正靠定价走向稳定,同时网络在悄悄萎缩。Q3 报告是真实的进步,也是一个警告:进步正在由发货人通过费率买单,而不是由组织通过结构性改革买单。为更高的费率、更强的替代方案、以及一个越来越挑剔的 USPS 做计划。

要记住的关键日期:8% 临时加价 2027 年 1 月 17 日到期[5];FY2027 费率申报预计今年秋天[10];FY2026 Q4 业绩,新定价下旺季的第一个完整观察窗口,即将到来。看住这三个标记,以及它们底下的现金故事,再决定你的包裹组合有多少应该交给 USPS。

常见问题

因为改善几乎全部来自涨价而非结构性改革:Q3 收入增长 11.4 亿美元,其中包裹单件收入上涨 11.5%,但包裹件量反而下滑 5500 万件。同时现金压力仍在(本季递延约 14 亿美元 FERS 缴款、推动提高 150 亿美元债务上限),流动性压力正是下一轮调价与网络调整的推手。可控亏损 10.4 亿美元仍是 FY2022 的 2.3 倍,谈不上拐点。
大概率不会干净消失。历史先例(2013 年 exigent 加价、COVID 时代的多轮临时加价)最终都并入基础费率。三种走向:转永久、被新涨幅取代、回落,USPS 尚未表态。按 4% 到 8% 的区间准备预算情景是更稳妥的方式。
四件事:按未来 12 个月再涨 4% 到 8% 做预算情景;重跑跨承运商比价,有批量件密度就正式评估 DDU 竞价;检查合同的涨价传导条款与体积重审计权;盯住秋天的 FY2027 费率申报和 PRC 案卷 140418。
现金,不是亏损。本季递延约 14 亿美元 FERS 缴款、PRC 豁免解锁约 24 亿美元灵活性、债务上限仍卡在 1992 年以来的 150 亿美元。现金状况决定下一轮调价、网络整合和商业化动作的节奏,比标题亏损数字更能预测费率走向。

不想等下一轮涨价落地才反应?

EasyShippingX 把承运商费率表更新、跨承运商比价和报价传导固化到你的发货流程里,让 USPS 每一次调价都自动反映到你的成本与报价上,而不是等你手工发现。