为什么纯 FBA 越来越难自圆其说
FBA 仍然在做它一直在做的事:把你的产品放到 Prime 买家面前,享受大多数 FBM 链接比不了的转化优势。但天平的成本那一端,这几年一直在朝全 FBA 卖家倾斜。
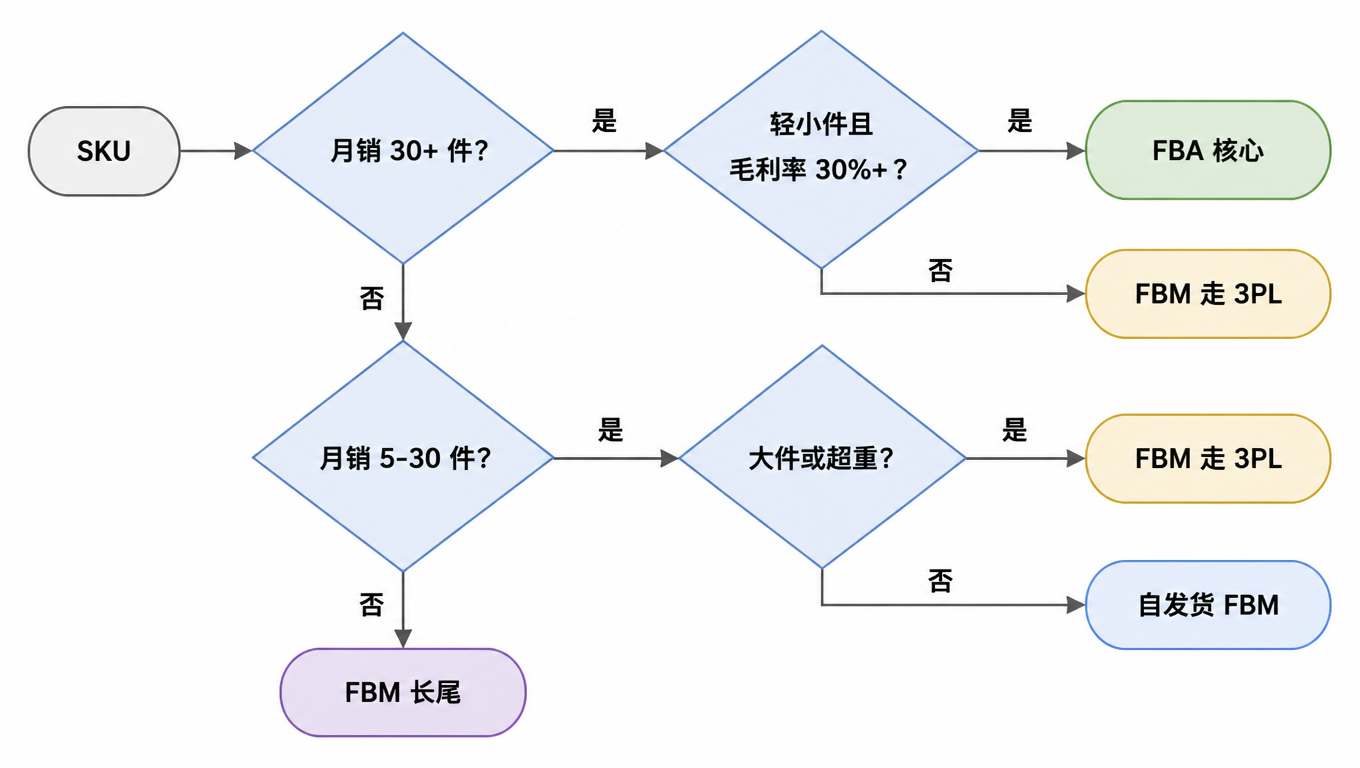
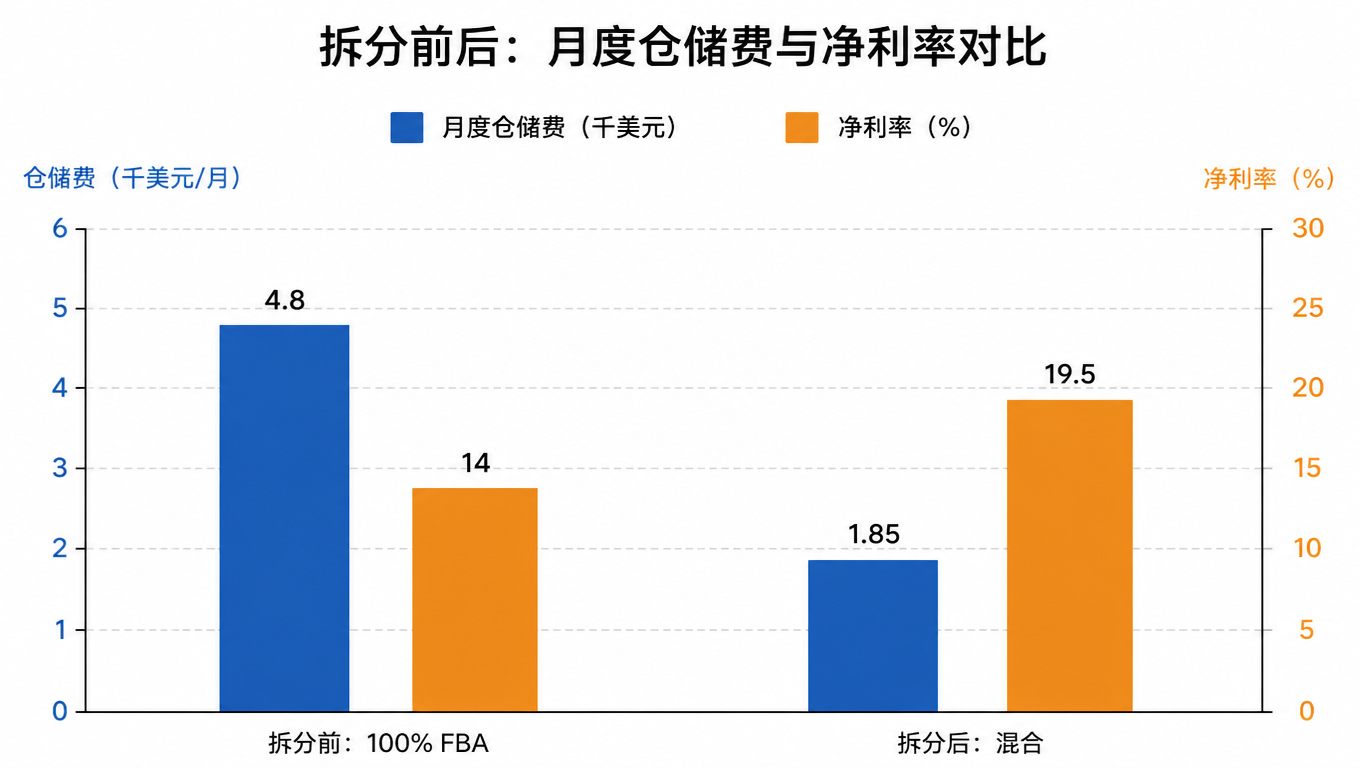
仓储费和长期仓储附加费一路在涨[^1],而且会在慢动销库存上复利。一个月只卖 3 件的 SKU,每个月照样为它的货架空间付费,一旦跨过长期仓储门槛,附加费又叠在基础费率之上。对一个长尾满满的目录来说,月度仓储账单会悄悄成为损益表上最大的条目之一,往往比这些货最终能赚出来的利润还大。
履约费惩罚「形状不对」的货。体积重计费意味着超规或低密度的商品按它占的空间付费,而不是按它有多重[^2]。一件卖得不错的大件商品,即便毛利打满,在 FBA 费率下也可能结构性亏损。更别说入库配置费[^3]和旺季附加费[^4],给成本与备货规划叠了一层又一层过去根本不存在的复杂度。
风险面同样真实。冲排名期间断货、限制补货的容量上限、Q4 漫长的入仓上架周期,都会在最不能承受的时候烧掉销量和 momentum。旧的思维模型「FBA 等于增长、FBM 等于兜底」已经过时了。两个模型都有清晰的主场,无视这一点的目录,要么在费用上、要么在流失的销量上,总有一头在漏钱。