二、传统承运商为什么调整业务与网络
如果说发货方在重排承运商组合,承运商也在从另一侧做同一件事。三个视角足以解释从外部看起来像「动荡」的大部分现象。
第一个视角是客户与货量组合。大型承运商会主动选择自己想要承接的业务。以低收益填满网络的货量,价值可能低于收益更好但规模更小的货量,尤其是当它占用的运力本可以服务另一类客户时。看起来像承运商丢了货量,实际上可能是承运商主动不要。
第二个视角是产品经济性。轻包裹的运输成本低于重包裹,但并不是同比例降低。完成一次投递的成本里包含一次取件停靠、一次分拣、一段干线运输资源和一次末端停靠。这些成本大多由停靠次数和路线形态决定,而不是由车上货物的重量决定。这一点最容易违反直觉,所以值得把这四个概念分开陈述:轻重量不等于低商品价值,低商品价值不等于低运价,低运价不等于承运商低利润,低利润不等于承运商还想继续卖这个服务。
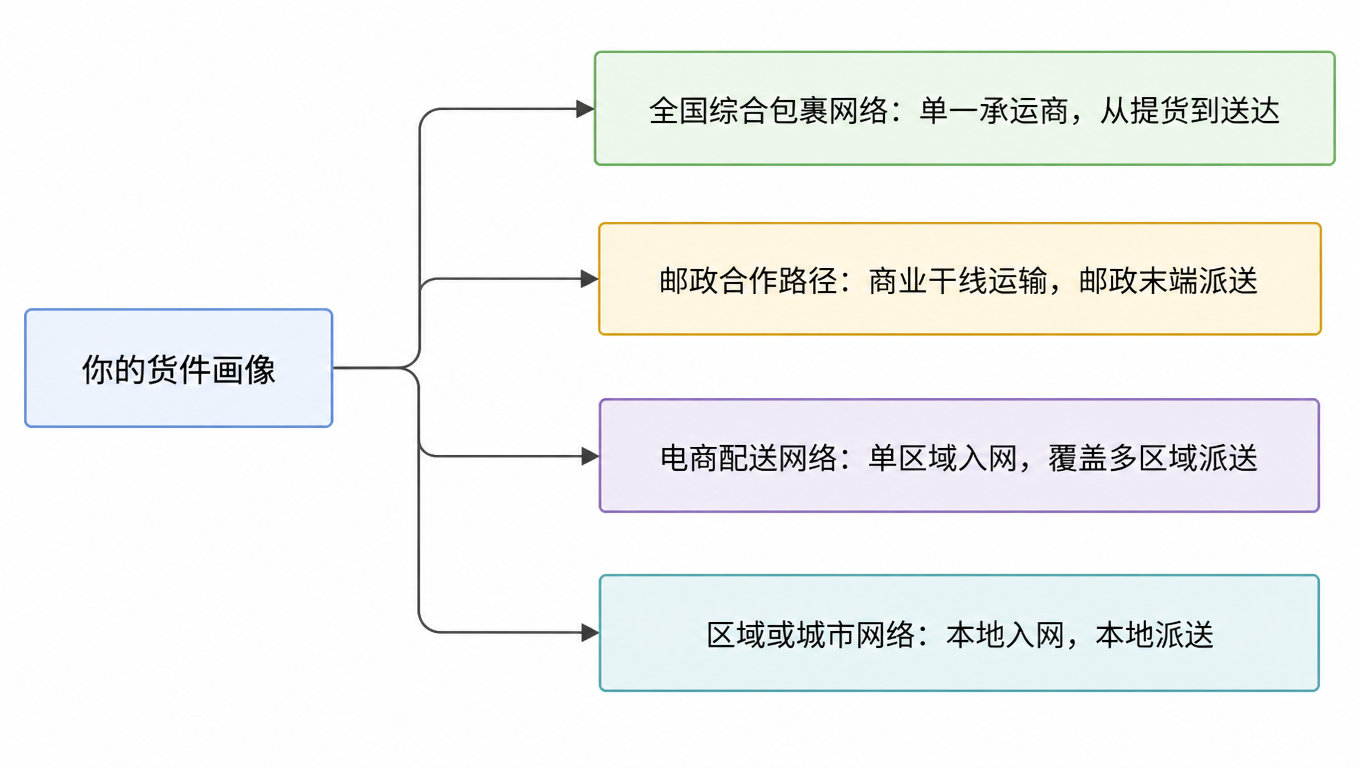
第三个视角是网络内部的分工。取件、分拣、干线和末端派送不必由同一家公司完成。一个商业网络可以把包裹运到全国另一端,再交给另一个组织完成最后几英里,反过来也一样。这三类分工对应的网络形态,正是下一节要拆开的四类模式。
把三个视角同时演示出来的样本是 UPS。2025 年 1 月,公司表示将在 2026 年下半年之前,把自己为 Amazon 承运的货量削减超过 50%,依据是与 Amazon 达成的一项原则性协议(Supply Chain Dive 报道;UPS 年报)。这是客户结构的主动调整,不是运力出了问题,而且幅度不小:UPS 自述已经从网络中减少了每天约 200 万件低收益的 Amazon 包裹(CFO 访谈)。
同一段时间里发生的事还说明,即使产品名称不变,一条配送路径也可以很不稳定。UPS 长期以来把一部分经济型包裹产品交给美国邮政做上门派送,这个服务当时叫 SurePost,现在以 Ground Saver 销售。2025 年初这份邮政合同到期后,UPS 把这部分货量收回自营,改用自己的网络派送(SurePost 合同变化)。随后在 2025 年 12 月,公司签署了新协议,USPS 将从 2026 年起承担 Ground Saver 与 Mail Innovations 部分货量的末端派送,新的安排到 2026 年初已经开始实际落地(新协议;落地进展)。
把这两条时间线放在一起读,对发货方的启示并不轻松。在大约十三个月里,同一个经济型产品从邮政末端派送,转为完全自营,又部分回到邮政,而链条前端的客户同期把货量砍掉一半。服务名称自始至终没变。变的是它下面的价格、接入方式和包裹实际走过的路径。
对发货方来说,可操作的结论更窄,也更难执行:费率卡上暗示的在途时间和配送路径是一种主张,而不是一份规格说明书。任何承运商宣布网络调整或客户结构调整之后,这项主张都值得重新核对一遍。