模型:每单真实包装成本的七个组成部分
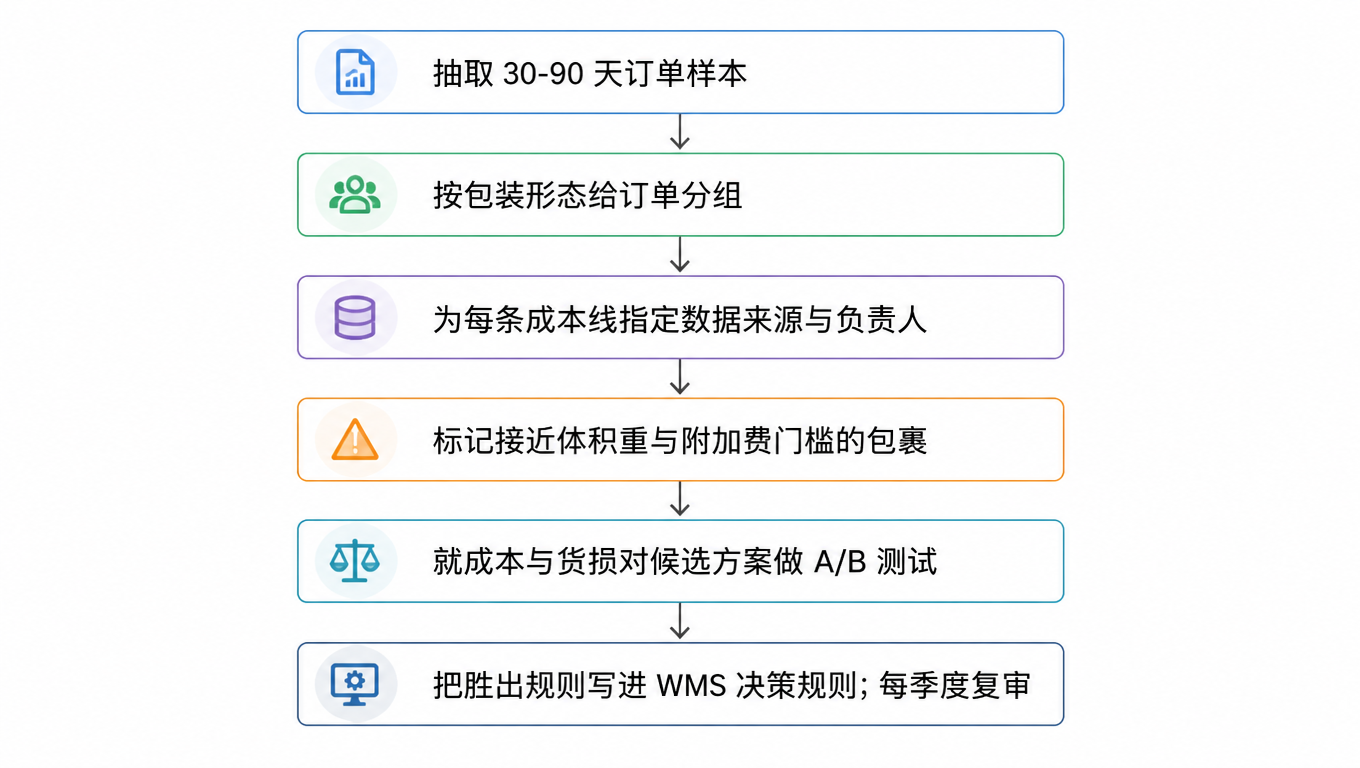
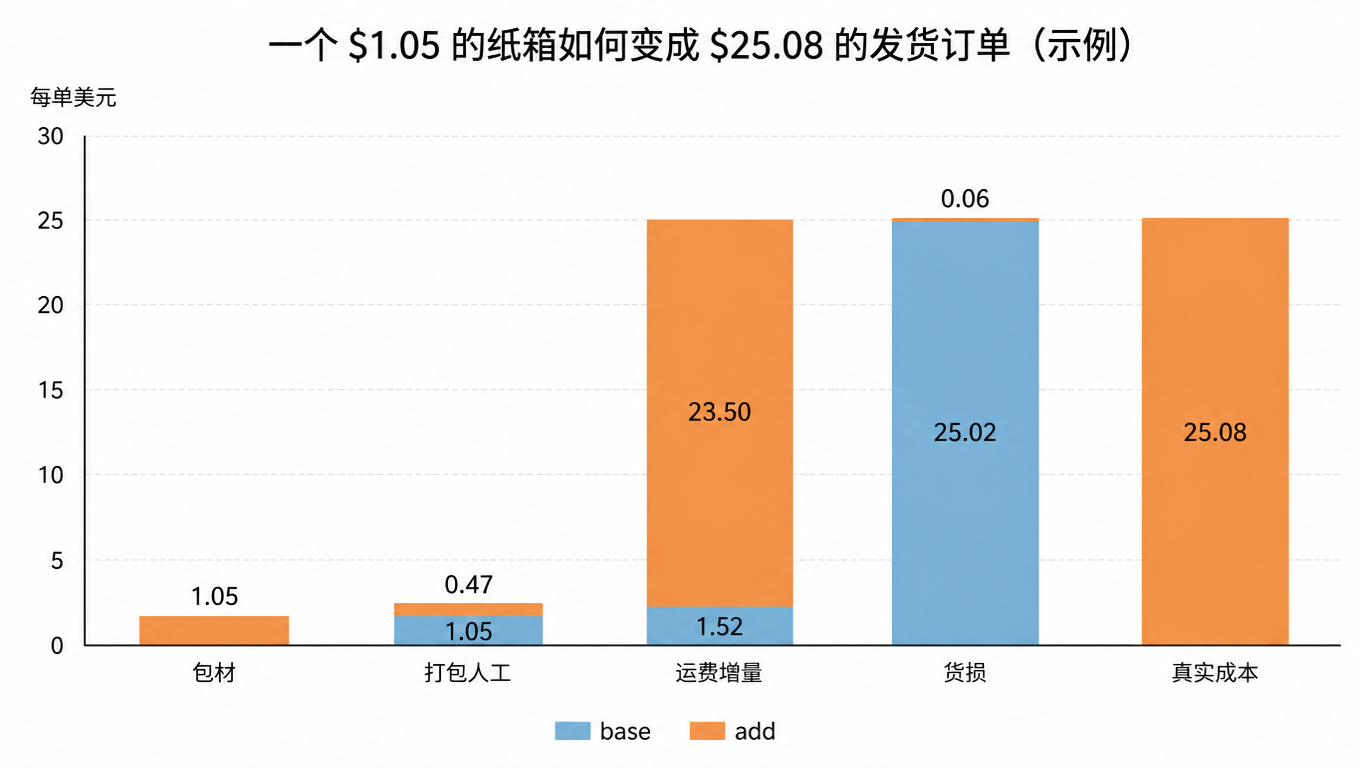
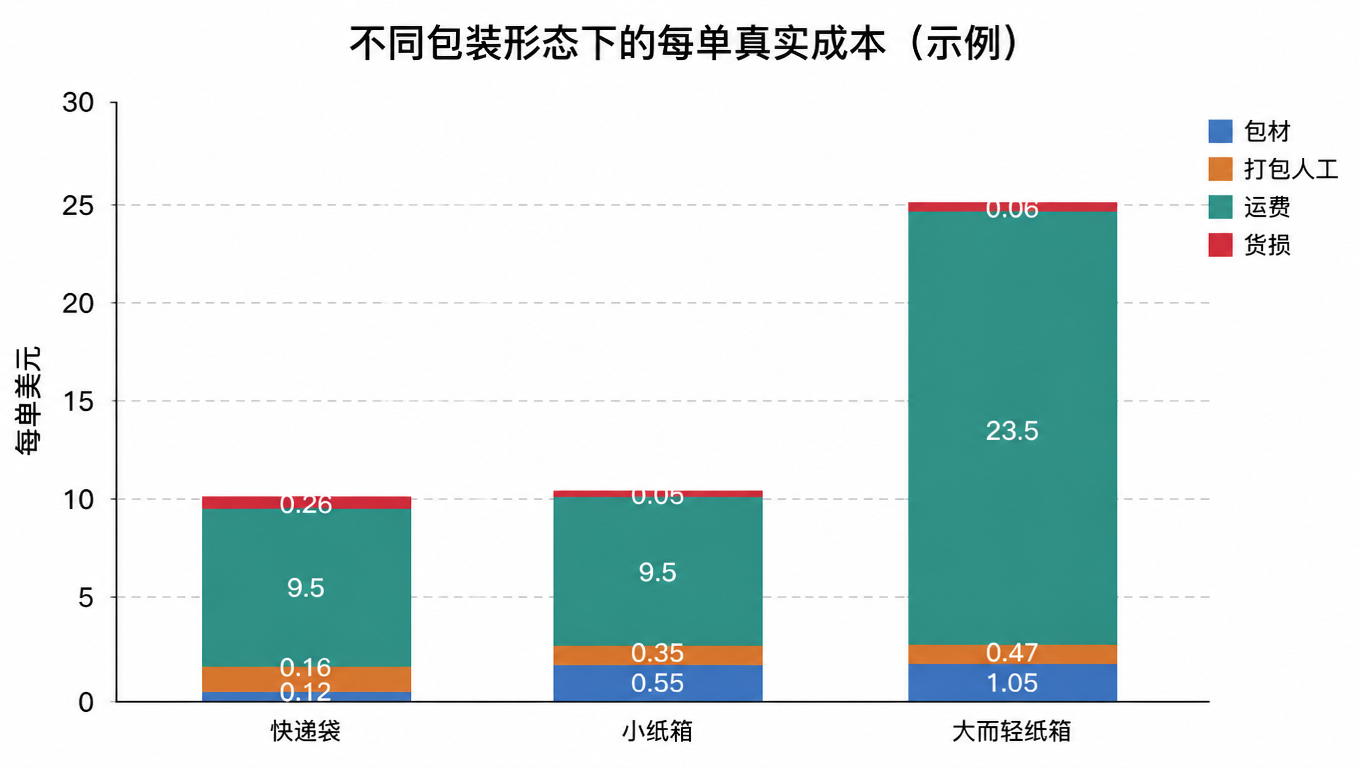
包装只有寄出去的那一刻才有经济学。一只纸箱躺在货架上没有任何成本含义;真正决定成本的是它变成包裹的那一刻:有了计费重量、服务等级和目的 zone。所以包装的决策单位应该是「发出的订单」,而不是「纸箱」。这篇指南给你三样东西:每单真实包装成本的七项成本模型、一套从订单样本一路走到 WMS 决策规则的以包裹计费为核心的审计工作流,以及一个把同一单订单放进三种典型包装形态的算例,让你亲眼看到数字在哪里分叉。它刻意是一套审计框架,而不是包装采购指南;如果你还在为某款产品纠结纸箱类型,先去读我们的纸箱、快递袋与气泡袋对比,等你的问题从「用什么材料」变成「成本是多少」再回来。
每单真实包装成本不是某一张发票上的单一数字,而是七行的总和,而且每一行都有不同的数据来源、不同的责任人:
每单真实成本 = 包材 + 打包人工 + 包装引起的运费增量 + 包装库存与搬运 + 预期货损与补发 + 3PL 包装收费 + 适用的合规成本
| 组成部分 | 衡量什么 | 数据来源 | 责任人 |
|---|---|---|---|
| 包材 | 每单纸箱、快递袋、缓冲填充、胶带、面单的单价 | 供应商发票或采购单 | 采购 / 运营 |
| 打包人工 | 每种包装配置所需秒数对应的全成本人工 | 计时研究或 WMS 拣包时间戳 | 仓库经理 |
| 包装引起的运费增量 | 运费账单中由箱子的尺寸与重量驱动、而非基础费率驱动的部分 | 承运商发票与费率报价对照 | 物流 / 财务 |
| 包装库存与搬运 | 包装 SKU、起订量、存储、报废与处置成本 | 库存记录、仓库空间成本 | 仓库经理 |
| 预期货损与补发 | 货损率 ×(损坏订单的成本 + 补发成本) | 理赔与补发记录 | 客服 / 运营 |
| 3PL 包装收费 | 材料费、custom pack、插页与其他增值服务的按事件收费 | 3PL 合同与发票 | 财务 / 客户经理 |
| 合规成本 | 适用包装 EPR 规则下的数据收集与申报义务 | 各州规则与注册要求 | 合规 / 财务 |
两条边界规则让这个模型保持诚实。第一,运费那一行是「增量」,不是整张运费账单:你的产品无论如何都要装进某种箱子发出去,所以问题是包装相对该服务与 zone 的基础情形,在账单上多加了什么、或少减了什么。第二,不要重复计算:如果人工里已经包含装纸箱的时间,就不要把「装纸箱」再当成独立的 3PL 事件收费;如果货损那一行已经包含补发包裹,就不要在运费增量里再把那件补发包裹算一遍。
对走 3PL 发货的卖家,几个组成部分会从你自己的账上挪进合同里:人工变成拣包费,包材变成按箱计的材料费,运费增量要么成本价过账、要么藏在 3PL 的费率卡里。你不再直接付的那些项,会变成一笔笔收费事件来付,而这些事件在合同里的定义,决定了发票上实际出现什么,所以审计对象从自己的工资单和采购单,换成了合同定义与其账单事件。框架原样迁移,只有数据来源换了。